Gastbeitrag von Jürgen Dumschat, AECON Fondsmarketing GmbH
Es gab Zeiten, da konnten defensive Mischfonds mit einem Quasiautomatismus der Anlagemärkte im Spannungsfeld von Chance und Risiko punkten: In Krisenzeiten der Aktien gewannen solide Anleihen, die deshalb auch als „Safe Haven“ bezeichnet wurden. Doch als die Zinsen an der Nulllinie oder zeitweise sogar darunter lagen, wurde es schwierig. 2022, als Aktien und Anleihen geradezu im Gleichschritt fielen, war es mit der negativen Korrelation vorbei, und aktuell schwindet mit Blick auf die rasch steigende globale Verschuldung das Vertrauen. Der beste globale Anleihefonds liegt laut FWW-Auswertung über zehn Jahre im Schnitt bei 1,5% p.a., über die letzten fünf Jahre sind es sogar nur 0,8%, womit die laufenden Kosten (1,4% p.a.) höher sind als der Ertrag für die Anleger (Stand: 31.7.2026).
Mischfonds mit Anleihenfokus
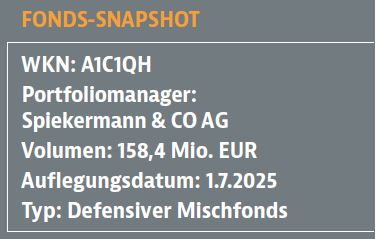
Der Spiekermann-Fonds, ein gemischtes Sondervermögen, legt mindestens 70% des Fondsvermögens in Anleihen an. Dabei wird –
breit gestreut – meist direkt investiert, um die Kosten im Zaum zu halten. 21% des Fondsvermögens waren Ende Juli in rund 30 verschiedene Unternehmen investiert. Doch das reicht nicht für eine außergewöhnliche Entwicklung. Zertifikate auf Edelmetalle und Blockchain-Technologie sorgen für zusätzliche Diversifikation. Zudem kann das Aktien-Exposure über den Einsatz von Optionen gesteuert werden.
Disziplinierter Ansatz
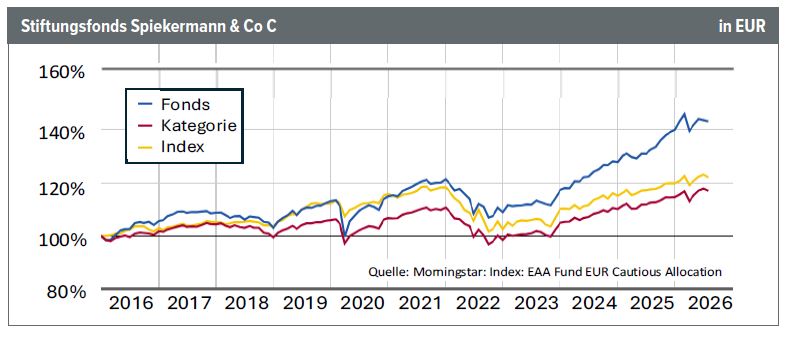
Mit einem disziplinierten Investmentansatz konnte der Fonds in unsteten Zeiten über die letzten drei Jahre mit einer Performance von durchschnittlich 8,1% p.a. glänzen. Bei einer Volatilität von 3,8% errechnet die KVG eine Sharpe Ratio von 1,4. Damit liegt der Fonds unter Hunderten von defensiven Mischfonds unter den Top Five. Der Maximum Drawdown lag bei knapp 5%, womit die aussagekräftige Calmar Ratio bei 1,6 lag – ein Top-Wert. Aber auch über zehn Jahre zeigte der Fonds stetig herausragende Ergebnisse. So übertraf er den durchschnittlichen Zehnjahreswertzuwachs der Morningstar-Vergleichsgruppe um knapp die Hälfte (siehe Grafik). Stellt sich die Frage, warum der Fonds im Retailgeschäft noch weitgehend unbekannt ist. Die Antwort ist einfach: Lange Zeit wurde der Fonds vor allem für das Family Office der Familie Helmig verwaltet, die 2005 die Helios Kliniken an den Fresenius-Konzern verkaufte. Erst im Juli 2025 wurde eine Retail-Anteilsklasse aufgelegt, in der nach einem Jahr gerade einmal 5,6 Mio. EUR investiert waren. Seit August 2010 sind Mirko Kohlbrecher und Dirk Scherz für den Fonds verantwortlich. Vor vier Jahren vervollständigte Thomas Keller das aktuelle Managertrio. Keine Frage: Der Fonds verdient eine gründliche Steigerung des Bekanntheitsgrads und damit des Volumens.
Jürgen Dumschat ist gelernter Bankkaufmann und Marketing-Fachwirt. Seit 1988 ist die Investmentbranche sein Betätigungsfeld. Von Anfang an hat er sich auf vermögensverwaltende Fonds spezialisiert. Mit seinem Pool, der AECON Fondsmarketing GmbH, betreut er Finanzdienstleister auf hohem Niveau. Als Organisator der alljährlichen Hidden Champions Tour und weiterer Veranstaltungsreihen hat er sich als Protagonist des Segments „vermögensverwaltende Fonds“ bundesweit einen Namen gemacht. Er ist Mitinitiator und Jurymitglied der Boutiquen Awards, berät einen „aktivistischen Dachfonds“ und hat in seinem VV-Basis-Newsletter Kennzahlen und Betrachtungsweisen entwickelt, die eine verständlichere Beurteilung der Leistungsfähigkeit von Fonds begünstigen.