Athen hat aus der Staatskrise gelernt, Berlin nimmt sie sich zum Vorbild
Athener Lektionen
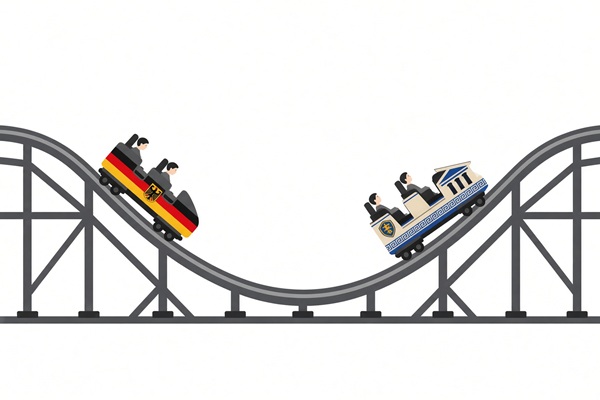
Als Griechenland 2010 unter den Rettungsschirm flüchten musste, war die Diagnose schnell gestellt: ein aufgeblähter Staatsapparat, eine schrumpfende produktive Basis und ein Haushalt, der sich nur mit wachsenden Schulden darstellen ließ. Deutschland gab damals gern den strengen Lehrer, aber jeder mit einem Funken wirtschaftlichen Sachverstand konnte erkennen, dass die viel beschworene Nachhaltigkeit bei diesem Finanzgebaren nicht gegeben war. Gut 15 Jahre später lohnt ein Blick ins Klassenbuch. Athen hat viele der Lektionen gelernt und liefert inzwischen Zahlen, von denen Berlin nur träumen kann. Der einstige Musterschüler dagegen arbeitet die griechische Krisenagenda Punkt für Punkt ab, nur mit umgekehrtem Vorzeichen. Die „Griechenlandisierung“ Deutschlands lässt sich an zahlreichen Parametern ablesen, die Beschäftigungsstatistik ist nur einer davon.
Staat statt Stahl
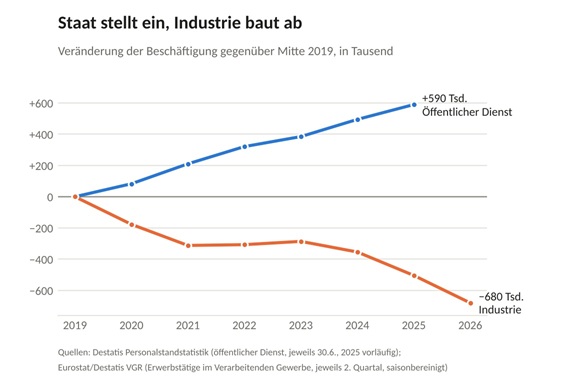
Seit Corona läuft in Deutschland nämlich eine stille Umschichtung. Zum 30.6.2019 arbeiteten 4,88 Mio. Menschen im öffentlichen Dienst, zum 30.6.2025 waren es nach vorläufigen Zahlen des Statistischen Bundesamts bereits 5,47 Mio. Das sind rund 590.000 oder 12% mehr in sechs Jahren – ein stetiger Zuwachs ohne ein einziges Jahr Pause. Derweil bewegt sich die Industrie in die Gegenrichtung. Nach Berechnungen von EY auf Basis amtlicher Daten gingen dort seit 2019 rund 379.000 Arbeitsplätze verloren, allein in den zwölf Monaten bis Ende Juni 2026 rund 144.000. Der Zyniker fragt sich, ob das noch das grüne Wirtschaftswunder ist oder ob da bereits der letzte Herbst der Reformen wirkt. In der Autoindustrie fiel seit 2019 etwa jede sechste Stelle weg, mit 691.500 Beschäftigten ist die Branche so klein wie zuletzt 2005. Die Bundesagentur für Arbeit bestätigt das Muster im Vorjahresvergleich: Im Juli zählte das verarbeitende Gewerbe 169.000 sozialversicherungspflichtig Beschäftigte weniger, das Gesundheitswesen 65.000 mehr, Heime und Sozialwesen 62.000 mehr und die öffentliche Verwaltung 17.000 mehr. Dem Beamtenbund dbb ist das noch viel zu wenig, er beziffert die „Personallücke“ des Staates auf 631.000 Stellen. Wer diese Stellen bezahlen soll, wenn die Steuerzahler aus der Industrie weiter abwandern, steht naturgemäß nicht in der Pressemitteilung.
Über der Kohl-Schwelle
In der vergangenen Ausgabe haben wir Frankreich an Helmut Kohls Faustregel gemessen, nach der ein Land mit einer Staatsquote von mehr als 50% im Sozialismus angekommen ist. Die Messlatte passt auch auf Deutschland. Laut Bundesfinanzministerium lag die Staatsquote 2019 bei 45,6%, im vergangenen Jahr bei 50,5%. Griechenland kommt nach Eurostat auf 48,3%. Deutschland gibt gemessen an seiner Wirtschaftsleistung also inzwischen mehr aus als Athen. Der Unterschied endet nicht bei den Ausgaben: Der deutsche Staat wies 2025 ein Defizit von 2,7% des BIP aus, der griechische einen Überschuss von 1,7%. Vor Zinszahlungen lag das Athener Plus sogar bei +4,9%.
Was Athen gelernt hat
Die griechische Schuldenquote ist mit 146% des BIP (2025) zwar noch immer die höchste der EU, doch die Richtung stimmt. Im Pandemiejahr 2020 lag sie bei 209%, für 2026 plant die Regierung 137%. Athen zahlt seine Hilfskredite vorzeitig zurück, bis Ende 2025 rund 29 Mrd. EUR vor Fälligkeit, am 1.10. folgten weitere 2,5 Mrd. EUR an den Rettungsfonds EFSF. Den öffentlichen Dienst hat das Land seit 2009 um knapp ein Fünftel verkleinert, für Neueinstellungen gilt die Regel: eine pro Abgang. Die Arbeitslosenquote fiel von 27,8% im Jahr 2013 auf 7,4% im August, den niedrigsten Stand seit 2008. Während die Wirtschaft 2023, 2024 und 2025 jeweils um 2,1% wuchs, schrumpfte die deutsche 2023 um 1,0%, stagnierte 2024 und brachte es 2025 auf magere +0,2%. Die Ratingagenturen haben die Fortschritte in Athen honoriert. Moody’s holte Griechenland im März 2025 als letzte der großen Drei zurück in den Investment-Grade-Bereich und stellte im September mit einem positiven Ausblick die nächste Heraufstufung in Aussicht. Am Anleihemarkt zahlt Athen für zehnjähriges Geld mit 4,36% weniger als Rom mit 4,56%. Selbst die Abwanderung hat sich gedreht: 2023 kehrten erstmals seit 14 Jahren mehr Griechen in ihre Heimat zurück als das Land verließen.
Aufschwung auf Pump
Berlin verkündet unterdessen stolz die Wachstumswende. Am 8.10. hob die Bundesregierung ihre Wachstumsprognose für 2026 von 0,5% auf 1,3% an, Wirtschaftsministerin Katherina Reiche erklärte: „Wir haben die Talsohle hinter uns gelassen.“ Die Zusammensetzung dämpft die Freude. Im zweiten Quartal lag das BIP um 1,0% über dem Vorjahr, mehr als die Hälfte davon, 0,6 Prozentpunkte, lieferte der Außenhandel. Begünstigt wurde er nach Einschätzung der Wirtschaftsinstitute durch den globalen KI-Boom und die kriegsbedingten Produktionsausfälle der Konkurrenz am Golf, also durch Sonderfaktoren. Zum KI-Boom will auch Deutschland etwas beitragen, gedacht wird an Regulierung und – na was wohl? – eine neue Steuer. Die ist für Zucker und Plastik schon auf der Zielgerade, inklusive rund 1.000 neuen Stellen beim Zoll. Es wundert also nicht, dass vor allem der Staat wächst (s. o.). Seine Konsumausgaben stiegen um 3,0%, die der privaten Haushalte um magere 0,1%, die Bauinvestitionen schrumpften gar um 1,5%. Kräftig zugelegt haben die Investitionen des Staates, die laut Destatis „investive Ausgaben im Verteidigungsbereich einschließen“. Schon 2025 waren die staatlichen Ausrüstungsinvestitionen, z.B. wegen neuer Waffensysteme für die Bundeswehr, um 47,7% gestiegen. Die privaten Investitionen bleiben dagegen schwach. Genau auf dieses Muster setzt die Regierung auch für die kommenden Jahre, Reiche nennt die staatlichen Investitionen in Verteidigung und Infrastruktur ausdrücklich als Wachstumstreiber. Bezahlt wird mit neuen Schulden, denn Verteidigungsausgaben jenseits von 1% des BIP sind seit der Grundgesetzänderung vom März 2025 von der Schuldenbremse ausgenommen. Die Wirtschaftsinstitute erwarten nun, dass das gesamtstaatliche Defizit von 4,1% des BIP in diesem Jahr auf 4,7% im Jahr 2028 steigt. Dass Panzer und Munition in der Statistik als Investition verbucht werden, ändert nichts an ihrem ökonomischen Charakter. Eine Haubitze erwirtschaftet keine Rendite und stellt nichts her, was jemand kaufen möchte. Sie ist staatlicher Konsum mit investivem Tarnanstrich, bezahlt von den künftigen Steuerzahlern.
Rabatt auf den eigenen Aufschlag
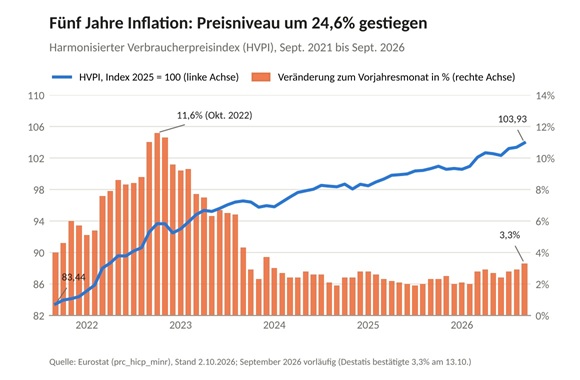
Bleibt die Inflation. Das Statistische Bundesamt bestätigte am Dienstag für September eine Rate von satten 3,3%, den höchsten Wert seit Dezember 2023. Getrieben wird sie klarerweise von den Energiekosten – Heizöl +74,9% ggü. Vorjahr, Kraftstoffe +37,1%! Ohne diese beiden Komponenten läge die Teuerung bei nur 1,8%. Eine Teuerungsrate, aus der existenzielle Kosten ausgeklammert werden, ist eine nette statistische Spielerei, mehr nicht. Der erste Reflex ist stets der Fingerzeig auf die gierigen Ölmultis, doch im Literpreis steckt ganz viel Staat: Energiesteuer, CO2-Abgabe und obendrauf die Mehrwertsteuer, sogar auf die Abgaben selbst. Ganz leise verdient unser fürsorglicher Staat an jedem Cent kräftig mit, um den sich das Öl verteuert. Seit dem 1.10. gewährt derselbe Staat einen Tankrabatt von bis zu 17 Cent je Liter, bezahlt aus nicht abgerufenen Haushaltsmitteln und, so das Finanzministerium, aus einer Übergewinnsteuer auf Ölkonzerne. Der Fiskus verteuert also erst den Sprit und erlässt dann großzügig einen Teil seiner eigenen Verteuerung, Kostenpunkt bis Jahresende rund 2,5 Mrd. EUR. Die Oktoberinflation wird entsprechend freundlicher ausfallen. Mit dieser kosmetischen Maßnahme wird die Teuerung per Gesetz gesenkt, jedenfalls bis Silvester.
Glücklos vom ersten Wahlgang an
Politisch ist Berlin weiter im Ausnahmezustand. Am Montag trat Bärbel Bas als SPD-Vorsitzende und Bundesarbeitsministerin zurück, ihr Abgeordnetenmandat behält sie. Als Gründe nannte sie den Tod ihrer Stieftochter und Angriffe, „leider auch aus den Reihen des Koalitionspartners“. Die Stieftochter der 58-Jährigen wurde gerade einmal 53 Jahre alt. So traurig das Ganze ist, schon kurze Zeit später wurde daraus ein politisches Argument. Manuela Schwesig nannte die Angriffe aus der Union „unmenschlich und rücksichtslos“ – die schärfste belegbare Attacke stammte vom mächtigen CDU-Mittelstandschef Christian von Stetten, der Bas „nicht mehr tragbar“ nannte, allerdings schon Mitte September, also in der Zeit vor dem Todesfall. Die FAZ warf der SPD-Führung vor, die Trauer zu instrumentalisieren. Im Arbeitsministerium folgt der frühere rheinland-pfälzische Ministerpräsident Alexander Schweitzer – ein ausgesprochener Merz-Kritiker. Ihre Spitze will die SPD im Dezember oder Januar neu wählen. Bis dahin führt Lars Klingbeil die Partei allein, die Rentenreform soll nach seinen Worten ohne „Wackeln“ kommen.
Und der Kanzler? Friedrich Merz stellte am Dienstag auf dem Arbeitgebertag in Berlin klar: „Ich habe nicht die Absicht, der Liebling der Nation zu werden.“ Beim niedrigsten Zustimmungswert (10%), der laut ARD-Deutschlandtrend je für einen amtierenden Kanzler gemessen wurde, war diese Gefahr aber ohnehin überschaubar. Fortune fehlte Merz vom ersten Wahlgang an.
Zahlen gut, Kurse schlecht
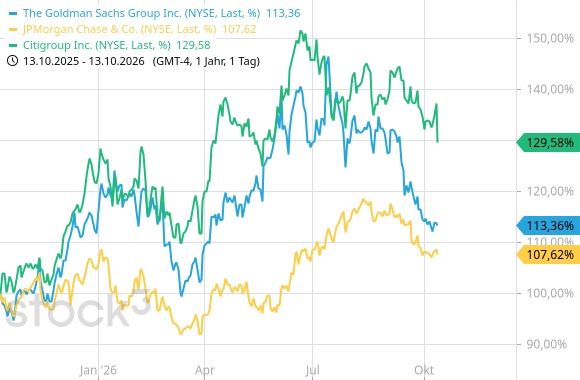
An der Wall Street hat die Berichtssaison begonnen, und zwar mit einem gespaltenen Bild. Goldman Sachs (WKN: 920332) verdiente im dritten Quartal 17,01 USD je Aktie, erwartet waren 13,09 USD. Getragen wurde das vom Aktienhandel, dessen Erlöse um 72% auf 6,44 Mrd. USD stiegen, und von 21% höheren Gebühren im Investmentbanking. JPMorgan (WKN: 850628) verfehlte dagegen mit 50,17 Mrd. USD Umsatz die Schätzungen von 51,23 Mrd. USD, zum ersten Mal nach acht Quartalen. Belohnt wurde trotzdem keiner. Citigroup (WKN: A1H92V) übertraf die Erwartungen und verlor am Dienstag dennoch 5,6%, Goldman notiert weiterhin rund 23% unter dem Hoch von Mitte Juli. Laut FactSet erwarten Analysten für den S&P 500 im dritten Quartal ein Gewinnplus von 29,5%, das Forward-KGV liegt bei 19. Daraus ergibt sich eine Gewinnrendite von gut 5,2%, und genau so viel bringt inzwischen die zehnjährige US-Staatsanleihe. Eine Risikoprämie für Aktien existiert damit praktisch nicht mehr.
Kurzschluss bei den Chips
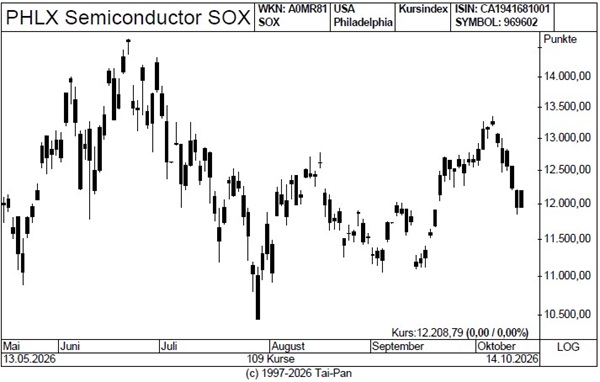
Deutlich ungemütlicher wurde es bei den Halbleitern. Der Philadelphia Semiconductor Index verlor binnen einer Woche 7,6%, allein am Montag 2,7%, und fiel auf ein Dreiwochentief. Auslöser waren Berichte, wonach der chinesische Speicherhersteller CXMT bis Jahresende ein Speichermodul für Server auf den Markt bringen will. In Seoul brach der Kospi am Dienstag im Tagesverlauf um 5,2% ein, Samsung und SK Hynix verloren jeweils mehr als 5%. Der Ausverkauf erreichte auch Frankfurt: Infineon (WKN: 623100) büßte seit Dienstag vergangener Woche gut 13% ein. TSMC (WKN: 909800), dessen ADRs auf Wochensicht 7,7% nachgaben, legt am Donnerstag Zahlen vor.
Paris: Haushalt im Kreuzfeuer
Ein kurzes Update zu unserem Titelthema der Vorwoche: Seit Dienstag berät die Nationalversammlung über den Haushalt 2027. Schon zuvor hatte der Finanzausschuss den Einnahmenteil mit 31 zu 3 Stimmen abgelehnt, die Sozialisten wollen die Debatte mit einem Antrag auf Nichtbefassung abkürzen. Die erste große Abstimmung über die Einnahmen steht am 20.10. an. Am 23.10. überprüft Moody’s die Bonität Frankreichs, am selben Tag ist S&P mit Griechenland an der Reihe. Der Renditeabstand zwischen französischen und deutschen Zehnjährigen verharrt bei rund 140 Basispunkten. Paris zahlt mit 4,84% für zehnjähriges Geld inzwischen fast einen halben Prozentpunkt mehr als Athen. Vor 15 Jahren hätte das niemand für möglich gehalten.
Zu den Märkten
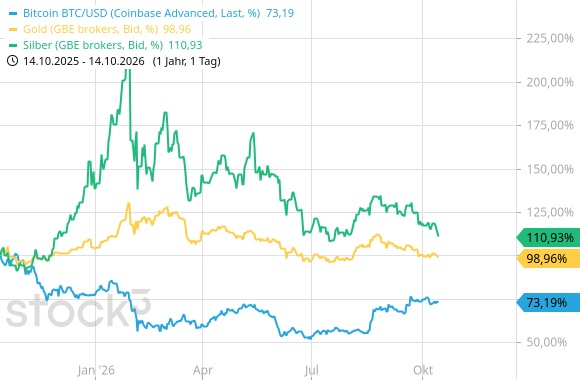
Die US-Inflationszahlen haben am Mittwochnachmittag die drei Lieblinge der Hartgeldfraktion gleichzeitig getroffen. Die Verbraucherpreise stiegen im September um +3,7% zum Vorjahr, die Kernrate um +2,6%, beides mehr als erwartet. Damit ist eine weitere Zinserhöhung der Fed am 28.10. nun doch wieder im Bereich des Möglichen. Die US-Notenbank hatte bekanntlich bereits im September um 25 Basispunkte angehoben. Die Rendite der zehnjährigen US-Staatsanleihe sprang binnen einer Stunde von 5,19% auf 5,32%, Gold verlor gut 1,5% auf rund 4.110 USD je Unze und notiert damit knapp über dem Tief vom 7.10. bei 4.091 USD. Seit dem Rekordhoch Ende Januar bei knapp 5.590 USD hat das Metall rund ein Viertel eingebüßt, die 200-Tage-Linie verläuft bei 4.540 USD weit über dem aktuellen Kurs. Silber traf es mit einem Minus von 3,4% auf rund 57 USD doppelt so hart. Vom Januarhoch bei 121 USD ist es inzwischen mehr als die Hälfte entfernt, das Julitief bei 55 USD rückt in Reichweite. Bitcoin rutschte um 1,6% auf rund 82.500 USD und nähert sich damit wieder der Unterkante seiner Spanne zwischen 80.000 und 87.000 USD, an deren Oberkante er zuletzt zweimal gescheitert war. Die Logik des Marktes ist schlicht: Steigende Zinsen machen zinslose Anlagen unattraktiver. Die Ironie liegt darin, dass ausgerechnet eine höhere Inflation die „Inflationsschutz“-Anlagen drückt, jedenfalls solange die Notenbank glaubwürdig dagegen hält. Wie lange die Fed das angesichts der Staatsschulden durchhält, ist die eigentliche Frage für Gold.
Veranstaltungshinweise
Am 6. und 7.11. öffnet „Die Rohstoffmesse“ in der Motorworld München ihre Tore. Anleger und Interessenten im Bereich Minenaktien und Explorer sollten sich diesen Termin vormerken, gerade in der aktuell turbulenten Marktsituation. Unternehmen aus aller Welt stellen sich dort nicht nur vor, die Besucher können sogar direkt mit den Vorständen ins Gespräch kommen. Auf der Rednerliste stehen unter anderem Florian Grummes, Torsten Dennin, Matthew Piepenburg sowie der Investor und Substanz-Investor-Kolumnist Björn Paffrath. Der Eintritt ist frei, vorherige Online-Registrierung auf der Seite der Rohstoffmesse München genügt.
Nur eine Woche später findet die Deutsche Goldmesse am 13. und 14.11. im The Westin Grand in Frankfurt statt. Unter den Rednern sind der Edelmetallveteran Alasdair Macleod und Col. Douglas Macgregor. Der pensionierte Militär hat sich mit seinen geostrategischen Analysen und Einschätzungen eine große Fangemeinde erarbeitet. Auch hier spricht Björn Paffrath, Herausgeber des „Der Rohstoff-König“-Anlegerbriefs. Ein besonderes Highlight sind die aktuell rund 40 Minen- und Explorationsgesellschaften, die im Rahmen der Messe ausstellen. Hier gibt es nicht nur die Gelegenheit, sich mit anderen Investoren auszutauschen, sondern auch 1:1-Meetings mit Vertretern der Gesellschaften. Wer mehr wissen will, findet schon jetzt alle relevanten Infos auf der Seite der Deutschen Goldmesse, auf der auch die Möglichkeit zur kostenlosen Registrierung besteht.
Advertorial
Optionen starten – Einsteiger-Special am 31. Oktober
Ihre Aktien können mehr: Im Präsenzseminar „Optionen starten“ am 31. Oktober 2026 im Le Méridien München zeigt OptionEarner praxisnah, wie Anleger mit Stillhalterstrategien Prämien vereinnahmen oder Aktien günstiger erwerben können. Im Paket enthalten sind der Seminartag, begleitende Live-Webinare und zehn Lernvideos. Der Aktionspreis beträgt aktuell 790 Euro statt 1.250 Euro – inklusive Zufriedenheitsgarantie.
Als Gastreferent spricht Zukunftsforscher Dr. Ulrich Eberl über aktuelle Entwicklungen bei Künstlicher Intelligenz und Robotik. Leser des Substanz Investor erhalten zusätzlich sein Buch „Unsere Überlebensformel“ kostenlos zugesendet.
Nur noch wenige Plätze verfügbar. Der Aktionspreis gilt ausschließlich bis Freitag, 16. Oktober 2026.
Ebenfalls erhältlich: das OptionEarner-Masterpaket für 1.590 Euro mit beiden Präsenzseminaren, Live-Webinaren, zehn Lernvideos und einem Jahr OptionEarner PREMIUM.
31. Oktober 2026 | Le Méridien München
Aktionspreis: 790 Euro statt 1.250 Euro
Weitere Informationen: optionearner.com
Musterdepots
In unserer Rubrik Musterdepot werfen wir heute einen Blick auf die größten Wochenbewegungen in unserem Aktiendepot. Die Septemberdaten zum Aktienmusterdepot sind in der Ausgabe vom 23.9. erschienen und auf unserer Website abrufbar. Im Musterdepotbereich können Sie sich durch einfaches Blättern einen schnellen Überblick über die Transaktionen der letzten Wochen verschaffen. Um diesen Bereich zu lesen, müssen Sie Abonnent des Substanz Investor Magazins sein und sich auf der Substanz-Investor-Website einloggen. Sollten Sie Ihr Passwort vergessen haben, fordern Sie bitte ein neues an bei abo@substanzinvestor.de.
Fazit
Athen hat für seine Lektion teuer bezahlt und gelernt: weniger Staat, Schulden zurückzahlen, wachsen. Berlin kopiert – allerdings nicht die Lösungen, sondern die Fehlentscheidungen, die zur Athener Tragödie geführt hatten.
Ralf Flierl, Ralph Malisch

Hinweis auf mögliche Interessenkonflikte:
Ein mit “*“ gekennzeichnetes Wertpapier oder ein Derivat darauf wird zum Zeitpunkt des Erscheinens dieser Publikation oder der Substanz Investor Printausgabe von mindestens einem Mitarbeiter der Redaktion gehalten.
Abonnements:
Unsere Substanz Investor Abonnements finden Sie hier.
Das Magazin:
Das aktuelle Substanz Investor Magazin finden unsere Abonnenten hier.
E-Mail-Versand:
Sollten Sie den E-Mail-Versand abbestellen wollen, so benutzen Sie bitte den Abmelde-Link unter dem Newsletter bzw. schicken uns eine E-Mail mit dem Betreff “Abbestellen des SIW” an weekly@substanzinvestor.de.
Unsere Datenschutzerklärung finden sie hier.
Die Charts wurden erstellt mit stock3 und Tai-Pan von Lenz+Partner. Diese Rubrik erscheint jeden Mittwochnachmittag.