Deutschlands EU-Premiumpartner am Abgrund
… und ewig ist l’amour?
Mit der Ewigkeit ist das so eine Sache. Ihre Halbwertszeit ist besonders dort kurz, wo sie beschworen wird. So hätte sich das De-Beers Diamantenkartell Central Selling Organisation (CSO) bei Platzierung der inoffiziellen Konzernhymne „Diamonds Are Forever“ im gleichnamigen James-Bond-Film 1971 nicht träumen lassen, dass der Markt dereinst von synthetischen Steinen aus China und Indien überschwemmt würde. Auch Mireille Mathieu, der „Spatz von Avignon“, die schon zwei Jahre zuvor trällernd hinter die Kulissen der französischen Hauptstadt schaute, wäre überrascht, dort heute nicht länger das „wahre Paradies“ zu finden. Das Leben ist dort längst nicht mehr „noch einmal so süß“ – und „ewig ist l’amour“ ist in der Stadt der Liebe dem Straßenkampf gewichen.
Paris in Flammen – wieder einmal
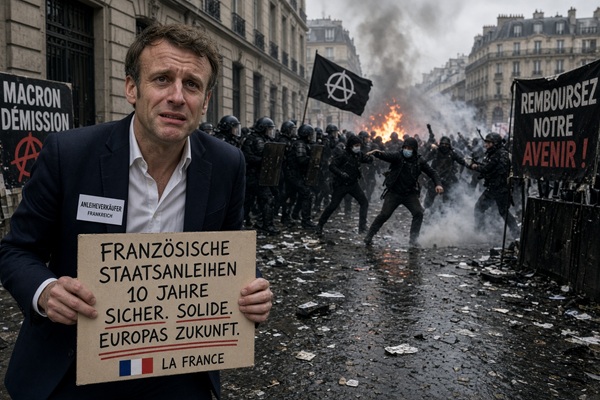
Es begann vor gut zwei Wochen mit Schulblockaden in den Pariser Vorstädten, Schwerpunkt waren zunächst Orte wie Saint-Denis. Der offizielle Anlass sollte harmlos klingen: überfüllte Klassen, fehlende Lehrer, marode Gebäude. Die Bilder der exzessiven Gewaltwelle sprachen eine andere Sprache: Brennende Mülltonnen, Autos, Schulgebäude und, ja, Menschen. Die Verrohung der für ihre Kultur weltweit bewunderten „Franzosen“ scheint grenzenlos zu sein. Bis Dienstag zählten die Behörden rund 6.100 Festnahmen, überwiegend Minderjährige, und 715 verletzte Polizisten. Premierminister Sébastien Lecornu ließ den Unterricht an den Oberstufen für den Rest der Woche aussetzen. Die Schulschließungen symbolisieren den Kontrollverlust. Um die Dynamik zu brechen und weitere Zusammenrottungen zu vermeiden, müsste wohl als Nächstes das Internet abgeschaltet werden.
Anzeige
Rien ne va plus
Die Regierung sieht die linksradikale La France Insoumise und deren Umfeld als Brandbeschleuniger, Marine Le Pen spricht von „organisierten Krawallen“. Allerdings ist schwer vorstellbar, dass in Frankreich überhaupt noch etwas organisiert abläuft. Das Land hat eine Staatsquote von 57% und liegt damit nach dem Maßstab des deutschen Altkanzlers Helmut Kohl bereits weit jenseits der Eintrittsschwelle in den Sozialismus (50%). Dass es trotzdem zu wenig Lehrer und zu wenig Stühle in den Klassenzimmern gibt, ist nicht bemerkenswert, sondern grauer sozialistischer Normalzustand – eine kostspielige Verwaltung des Mangels durch Ideologen und deren aufgeblähten Apparat. Hin und wieder bricht sich die Wut der Bevölkerung dann Bahn und das hat mit der Schulsituation der lernbegierigen kleinen Racker rein gar nichts zu tun. Im Jahr 2005 brannten die Banlieues drei Wochen lang, 2023 nach dem Tod des 17-jährigen Nahel erneut, und jetzt schon wieder. Es trifft genau jene Viertel, in denen der Staat seit Jahrzehnten nur noch als Gast und Auszahlstelle auftritt. Dahinter steckt eine fehlgeschlagene Migrations- und Integrationspolitik, die geradezu eine Petrischale für hochwuchernde Parallelgesellschaften darstellt.
Fünf Jahrzehnte rote Zahlen
Folker Hellmeyer zeigte auf der World of Value am 3.10. in Frankfurt eine Grafik, die mehr über Frankreich verrät als jedes Regierungsprogramm: den gesamtstaatlichen Haushaltssaldo seit 1980. Die Linie liegt ab 1981 ausnahmslos unter null, in der Finanzkrise bei einem Defizit von mehr als 7%, in der Pandemie bei fast 9% des Bruttoinlandsprodukts. Der letzte Staatshaushalt mit echtem Überschuss stammt aus dem Jahr 1974. Das Land lässt seit mehr als einem halben Jahrhundert anschreiben. Deutschland hat es unter Finanzminister Schäuble zumindest zeitweise zu einer Schwarzen Null gebracht, was auf Sozialistendeutsch „kaputtsparen“ heißt. Zudem steht Berlin mit einer Schuldenquote von rund 65% noch deutlich besser da als Paris mit 119% oder 3.595 Mrd. EUR zum Ende des zweiten Quartals.
Sparwahlkampf
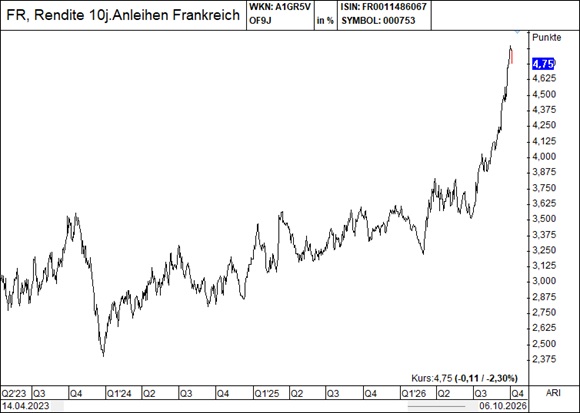
Das eigentliche Problem: Die französische Politik kann nicht nur nicht sparen, sie will es offensichtlich auch nicht. Michel Barnier stürzte im Dezember 2024 über seinen Haushalt, François Bayrou im September 2025 über die Vertrauensfrage zu seinen Sparplänen. Lecornu hat für 2027 nun eine „Anstrengung“ von rund 54 Mrd. EUR vorgelegt, mit der das Defizit auf 5% des BIP sinken soll. Ohne Gegenmaßnahmen läge es nach seinen eigenen Worten bei mehr als 6,5%. Selbst im Erfolgsfall wäre das noch immer fast das Doppelte der Maastricht-Grenze, durchzusetzen in einem zersplitterten Parlament mitten im Präsidentschaftswahlkampf. Bezeichnend ist auch, wer die Anleihemärkte am Dienstag beruhigte: Marine Le Pen. Die Kandidatin des Rassemblement National versprach 140 Mrd. EUR Nettoeinsparungen bis 2032, ein Defizit unter 3% und warnte, ohne politischen Bruch steuere Frankreich auf den Zahlungsausfall zu. Am Anleihemarkt hat die Krise längst einen Preis. Ende August lag der Renditeabstand zwischen zehnjährigen französischen OATs und Bundesanleihen bei rund 80 Basispunkten. Am 2.10., kurz nach der Vorlage des Haushaltsentwurfs, waren es in der Spitze rund 150 Basispunkte, so viel wie seit der Euro-Schuldenkrise 2011/12 nicht mehr. Die französische Zehnjährige rentierte zeitweise knapp unter 5%. Nach Le Pens Auftritt bröckelte der Abstand auf rund 130 Basispunkte ab (OAT 4,75%, Bund 3,44%). Entwarnung ist das nicht: Paris zahlt für zehnjähriges Geld inzwischen mehr als Rom (4,54%), dem man jahrzehntelang die Rolle des Sorgenkinds zugewiesen hatte. Wie nervös das Kapital ist, zeigt sich auch an den rasanten Kursverlusten des Euro (s. u.).
Europäisches Negativ-Triple
Hellmeyer sieht Europas Problem dreifach. Erstens braucht Staatsfinanzierung Glaubwürdigkeit, und die fehlt einem Land, das reformunfähig und reformunwillig ist. Zweitens will der Globale Süden den Westen nicht mehr finanzieren. Drittens saugt die Finanzierung der KI-Infrastruktur Kapital ab, das früher in Staatsanleihen geflossen wäre. Sein Befund: Das Systemrisiko ist so hoch wie seit Einführung des Euro nicht. Fällt Frankreich, reden wir nicht über Griechenland. Die drei Hilfspakete für Athen hatten zusammen ein Volumen von knapp 290 Mrd. EUR, Griechenlands Schulden lagen in der Spitze bei gut 350 Mrd. EUR. Frankreich steht mit dem Zehnfachen in der Kreide. Hellmeyer veranschlagt den Rettungsbedarf im Ernstfall auf 2 Bio. EUR, ein Megacrash, gegen den die Griechenlandrettung ein Spaziergang war.
Tandem aus dem Tritt
Spätestens hier beginnt unser Problem, denn Frankreich und Deutschland sind aneinandergekettet wie keine zwei anderen EU-Länder. Der Rettungsschirm ESM kann maximal 500 Mrd. EUR verleihen, an seinem Kapital hält Deutschland rund 27%, Frankreich ca. 20%. Ein Retter, der zu einem Fünftel aus dem Patienten besteht, ist kein Retter. Bleibt die EZB. Ihr Kriseninstrument TPI ist allerdings an fiskalische Disziplin geknüpft, und genau an der fehlt es Frankreich, das seit 2024 im EU-Defizitverfahren steckt. Le Pen hat die Notenbank laut Bloomberg bereits zum Eingreifen aufgefordert. Natürlich wird man sich auch in diesem Ernstfall über sämtliche Regeln hinwegsetzen. EZB-Chefin Christine Lagarde, selbst Französin, ist nicht etwa trotz ihrer Verurteilung und ihres Bekenntnisses zum Regelbruch in der Finanzkrise immer weiter nach oben gerutscht, sondern mutmaßlich genau deshalb. An der Spitze der EU-Institutionen ist vor allem Skrupellosigkeit gefragt. Am 23.10. überprüft Moody’s die Bonität Frankreichs, am 27.11. folgt S&P – der Markt prüft die Bonität täglich.
Paris hinkt, Frankfurt läuft
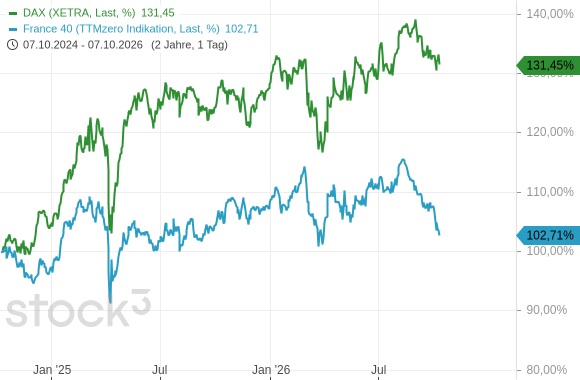
An der Börse ist die Rollenverteilung eindeutig. Noch im Februar lag der CAC 40 seit Jahresbeginn vor dem DAX, die politische Lage in Paris galt als stabilisiert. Davon ist nichts geblieben. Der französische Leitindex steht mit 7.865 Punkten 3,5% unter seinem Schlussstand von 2025 und markierte am Montag ein Sechsmonatstief. Der DAX liegt mit 25.449 Punkten 3,9% im Plus. Schon 2025 hatte Frankfurt mit +23% gegenüber +10,4% klar die Nase vorn. Wie eng der CAC an der eigenen Staatsanleihe hängt, zeigte der Dienstag: Kaum fielen die Renditen, legten BNP Paribas (WKN: 887771) um 2,5% und Société Générale (WKN: 873403) um 2% zu. Auf Monatssicht steht Société Générale trotzdem rund 10% im Minus. Frankreichs Großbanken halten große Bestände an Anleihen ihres eigenen Staates, jede Ausweitung des Spreads frisst sich direkt in ihre Bilanzen. Staat und Banken ziehen sich gegenseitig nach unten, das kennt man aus Italien und Griechenland.
Leerverkäufer im Orbit
Warum ist die Aktie von SpaceX (WKN: A42D4F) zuletzt so kräftig gestiegen? Binnen einer Woche ging es um rund 14% nach oben, am Montag notierte das Papier in New York bei 171 USD. Das sind 27% über dem Ausgabepreis von 135 USD vom 12.6. und gut 60% über dem Tief von knapp 105 USD, das die Aktie Anfang August rund um das erste große Lockup-Ende markierte. Die Erklärung hat zwei Teile. Der fundamentale: Starship schaffte in der vergangenen Woche erstmals einen Flug in den Orbit und setzte 26 Starlink-Satelliten der dritten Generation aus, dazu kommt die Fantasie um Rechenleistung im All. Der technische: SpaceX war zeitweise die am stärksten leerverkaufte US-Großaktie. Ende Juli wetteten Short-Seller laut S3 Partners mit 219 Mio. Aktien oder 24,6 Mrd. USD gegen das Unternehmen, rund ein Drittel des frei handelbaren Bestands, der wiederum nur etwa 5% aller Aktien ausmacht. Als nach dem Lockup-Ende im August der erwartete Ausverkauf ausblieb, stieg die Aktie binnen zwei Handelstagen um 23%. Das war ein Short Squeeze wie aus dem Lehrbuch, und seither genügt jede gute Nachricht, um die Leerverkäufer erneut zur Eindeckung zu treiben.
Die Lehre reicht über SpaceX hinaus. Eine Bewertung von rund 2 Bio. EUR entspricht mehr als dem Hundertfachen des Umsatzes von 2025 (18,7 Mrd. USD). Das ist offensichtlich, und genau deshalb sollte es eigentlich eingepreist sein. Zugegeben, das ist absolut kontraintuitiv, um nicht zu sagen, es klingt angesichts der Bewertung verrückt. Wir haben im Musterdepot am eigenen Leib verspürt, was es heißt, mit einer plausiblen These ausgeknockt zu werden. Langfristig mag unsere These sogar richtig sein, der Weg dahin ist allerdings so volatil, dass ihn viele Knock-out-Scheine nicht überstehen werden.
Zu den Märkten
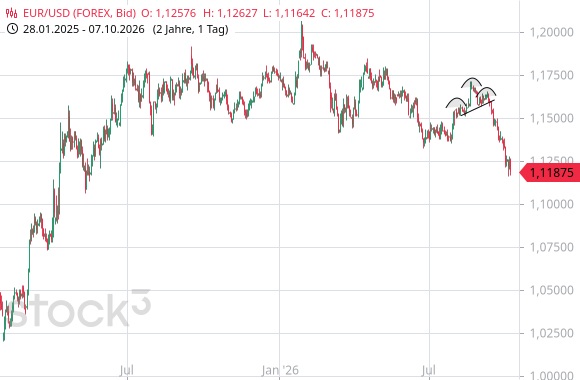
Ein Thema, das eng mit der Frankreich-Malaise verbunden ist, ist die Kursentwicklung des Euro, „unser Geld“, wie er von den EU-Eliten spaßeshalber genannt wird, und das schon lange, bevor „unsere Demokratie“ aus der Taufe gehoben wurde. Seit Mitte September stürzt der Wechselkurs gegenüber dem US-Dollar ab wie ein Stein. In Bezug auf den Schweizer Franken ergab sich zum Schluss der Vorwoche sogar die größte Tagesbewegung seit Juni 2022. Fernab aller Beruhigungspillen, die Politik und Notenbanken derzeit den Martkteilnehmern verabreichen, ist es die Schwäche des Euro selbst, bei der alle Alarmglocken klingeln. Aktuell ist der Kurs bis auf das Niveau von Mai 2025 zurückgefallen. Natürlich verunsichern die französischen Unruhen ebenso wie die ausweglose Situation des französischen Staatshaushalts und der Zinsanstieg, der letztere sogar noch verstärkt. Aber auch die Markttechnik hat eine Steilvorlage geliefert. Seit Anfang August lässt sich dort die Herausbildung einer ansteigenden Schulter-Kopf-Schulter-Formation entdecken. Auffallend wenig Bewegung herrscht in den beiden Schultern selbst, die geradezu an der aufwärtsgerichteten Nackenlinie entlangkriechen. Lediglich im Kopf kam kurzfristig Feierlaune für den Euro auf, als dieser den Abwärtstend des laufenden Jahres nach oben durchbrach. Doch die Freude währte nur kurz. Nach dem Durchbrechen der Nackenlinie gab es dann nach unten kein Halten mehr.
Herbstzeit, Messezeit
Mit Riesenschritten nähert sich die Jahreskonferenz des Ludwig von Mises Instituts Deutschland, die am 17.10. im Hotel Bayerischer Hof in München zum 14. Mal stattfindet. Leitthema ist der „Kulturkampf um den Westen“ und das ist für die Konferenz auch ein „Leidthema“, denn die Veranstalter leiden unter den Angriffen aus Medien und Politik, die dazu führen, dass man sich im nächsten Jahr einen neuen Veranstaltungsort wird suchen müssen. Einen ausführlichen Bericht dazu finden Sie im neuen Substanz Investor 11/2026. Für dieses Jahr bleibt alles noch einmal beim Altbewährten. Hochkarätige Referenten wie Prof. Philipp Bagus und Prof. Thorsten Polleit schärfen den Blick des Publikums für die höchst realen Angriffe auf die Freiheit. Nähere Informationen finden Sie auf der Website des Instituts oder im Substanz Investor 10/2026 auf S. 19.
Noch gut einen Monat Zeit bleibt bis zur Deutschen Goldmesse, die am 13. und 14.11. im The Westin Grand in Frankfurt stattfindet. Unter den Rednern sind der Edelmetallveteran Alasdair Macleod und Col. Douglas Macgregor. Der pensionierte Militär hat sich mit seinen geostrategischen Analysen und Einschätzungen eine große Fangemeinde erarbeitet. Zu den Vortragenden gehört auch Björn Paffrath, Herausgeber des „Der Rohstoff-König“-Anlegerbriefs und Kolumnist des Substanz Investor. Ein besonderes Highlight sind die aktuell rund 40 Minen- und Explorationsgesellschaften, die im Rahmen der Messe ausstellen. Hier gibt es nicht nur die Gelegenheit, sich mit anderen Investoren auszutauschen, sondern auch 1:1-Meetings mit Vertretern der Gesellschaften. Wer mehr wissen will, findet schon jetzt alle relevanten Infos auf der Seite der Deutschen Goldmesse, auf der auch die Möglichkeit zur kostenlosen Registrierung besteht.
Advertorial
Optionen starten – Einsteiger-Special am 31. Oktober
Ihre Aktien können mehr: Im Präsenzseminar „Optionen starten“ am 31. Oktober 2026 im Le Méridien München zeigt OptionEarner praxisnah, wie Anleger mit Stillhalterstrategien Prämien vereinnahmen oder Aktien günstiger erwerben können. Im Paket enthalten sind der Seminartag, begleitende Live-Webinare und zehn Lernvideos. Der Aktionspreis beträgt aktuell 790 Euro statt 1.250 Euro – inklusive Zufriedenheitsgarantie.
Als Gastreferent spricht Zukunftsforscher Dr. Ulrich Eberl über aktuelle Entwicklungen bei Künstlicher Intelligenz und Robotik. Leser des Substanz Investor erhalten zusätzlich sein Buch „Unsere Überlebensformel“ kostenlos zugesendet.
Nur noch wenige Plätze verfügbar. Der Aktionspreis gilt ausschließlich bis Sonntag, 11. Oktober 2026.
Ebenfalls erhältlich: das OptionEarner-Masterpaket für 1.590 Euro mit beiden Präsenzseminaren, Live-Webinaren, zehn Lernvideos und einem Jahr OptionEarner PREMIUM.
31. Oktober 2026 | Le Méridien München
Aktionspreis: 790 Euro statt 1.250 Euro
Weitere Informationen: optionearner.com
Musterdepots
In unserer Rubrik Musterdepot finden Sie heute Updates zu unseren Musterdepotwerten und die Übersicht für September zu unserem Fondsmusterdepot inklusive Tabelle. Die Septemberdaten zum Aktienmusterdepot sind in der Ausgabe vom 23.9. erschienen und auf unserer Website abrufbar. Im Musterdepotbereich können Sie sich durch einfaches Blättern einen schnellen Überblick über die Transaktionen der letzten Wochen verschaffen. Um diesen Bereich zu lesen, müssen Sie Abonnent des Substanz Investor Magazins sein und sich auf der Substanz-Investor-Website einloggen. Sollten Sie Ihr Passwort vergessen haben, fordern Sie bitte ein neues an bei Mailto: abo@substanzinvestor.de.
Fazit
In der letzten Ausgabe rückten wir die Anleihemärkte ganz allgemein in den Fokus, diesmal fokussieren wir auf Frankreich, das die zweifelhafte Chance hat, eine Finanzkrise 2026 auszulösen.
Ralf Flierl, Ralph Malisch

Hinweis auf mögliche Interessenkonflikte:
Ein mit “*“ gekennzeichnetes Wertpapier oder ein Derivat darauf wird zum Zeitpunkt des Erscheinens dieser Publikation oder der Substanz Investor Printausgabe von mindestens einem Mitarbeiter der Redaktion gehalten.
Abonnements:
Unsere Substanz Investor Abonnements finden Sie hier.
Das Magazin:
Das aktuelle Substanz Investor Magazin finden unsere Abonnenten hier.
E-Mail-Versand:
Sollten Sie den E-Mail-Versand abbestellen wollen, so benutzen Sie bitte den Abmelde-Link unter dem Newsletter bzw. schicken uns eine E-Mail mit dem Betreff “Abbestellen des SIW” an weekly@substanzinvestor.de.
Unsere Datenschutzerklärung finden sie hier.
Die Charts wurden erstellt mit stock3 und Tai-Pan von Lenz+Partner. Diese Rubrik erscheint jeden Mittwochnachmittag.