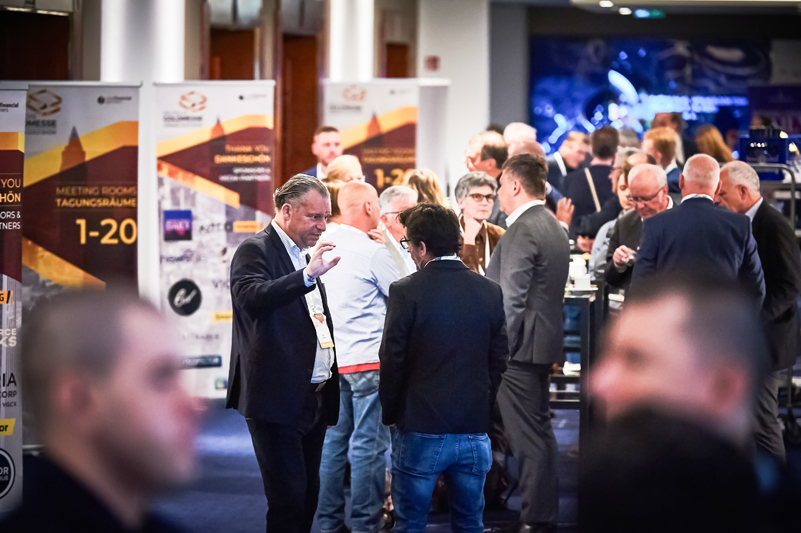
Aus dem Winterschlaf erwacht
Die Folgen der langjährigen Talfahrt der Minenaktien waren auch bei der Deutschen Goldmesse Anfang Mai in Frankfurt nicht zu übersehen: Es kamen nur 20 Unternehmen, statt der über 30 im Vorjahr.

Die Folgen der langjährigen Talfahrt der Minenaktien waren auch bei der Deutschen Goldmesse Anfang Mai in Frankfurt nicht zu übersehen: Es kamen nur 20 Unternehmen, statt der über 30 im Vorjahr.
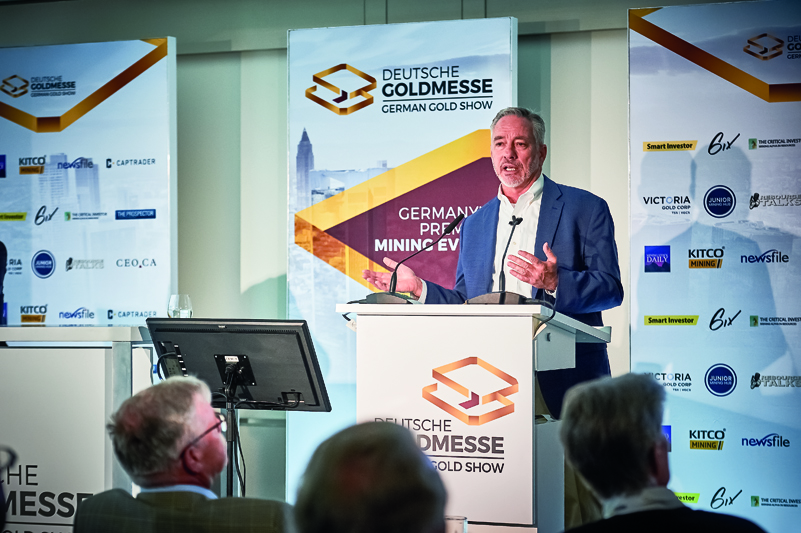
Brien Lundin, Herausgeber des Börsenbriefs „Gold Newsletter“ und Organisator der New Orleans Investment Conference, war der wohl prominenteste Redner bei der Deutschen Goldmesse Anfang Mai in Frankfurt. Der Titel seines Vortrags, „Gold: Wer braucht die Zinswende?“
In der letzten Ausgabe konnten wir über den Gipfelsturm der Edelmetalle berichten, die sich an die Spitze unseres Universums gesetzt hatten. Inzwischen stellt sich die Situation etwas differenzierter dar, denn kurz vor Redaktionsschluss dieser Ausgabe erlitten Gold und Silber einen kleinen Schwächeanfall.
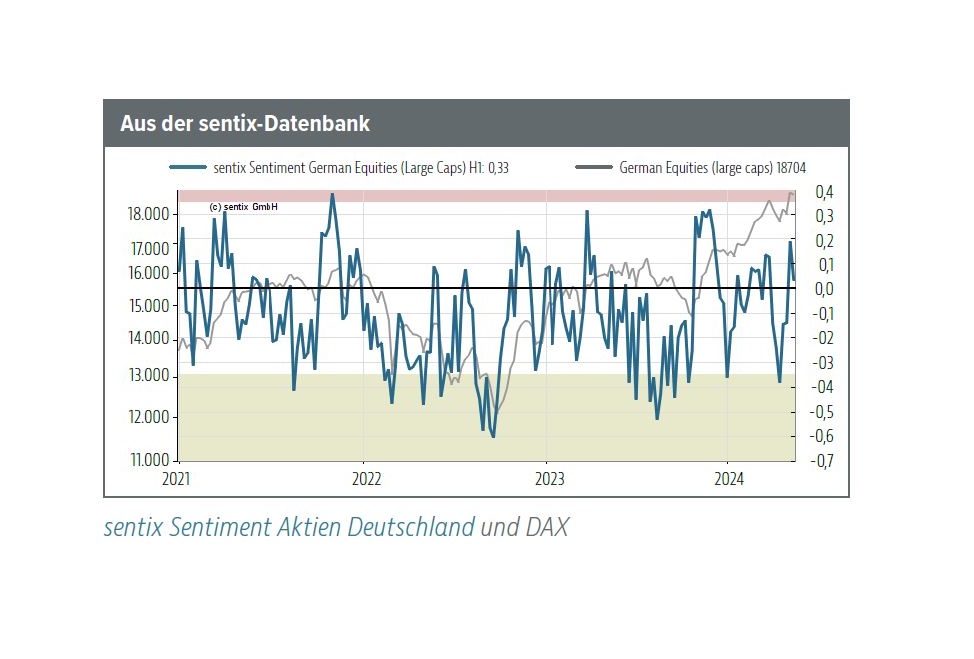
„Sell in May and go away”? Diese Frage stellen sich die Anleger regelmäßig in dieser Zeit des Jahres. Das Saisonfenster für deutsche Aktien ist noch positiv und es sind August und September, welche typischerweise als schwächste Monate des Jahres gefürchtet sind.

Die Zinsstrukturkurve (langfristige abzgl. kurzfristiger Zinsen) bewegt sich weiterhin tief im Minusbereich und erholt sich nur langsam. Letzter Stand: -1,34.
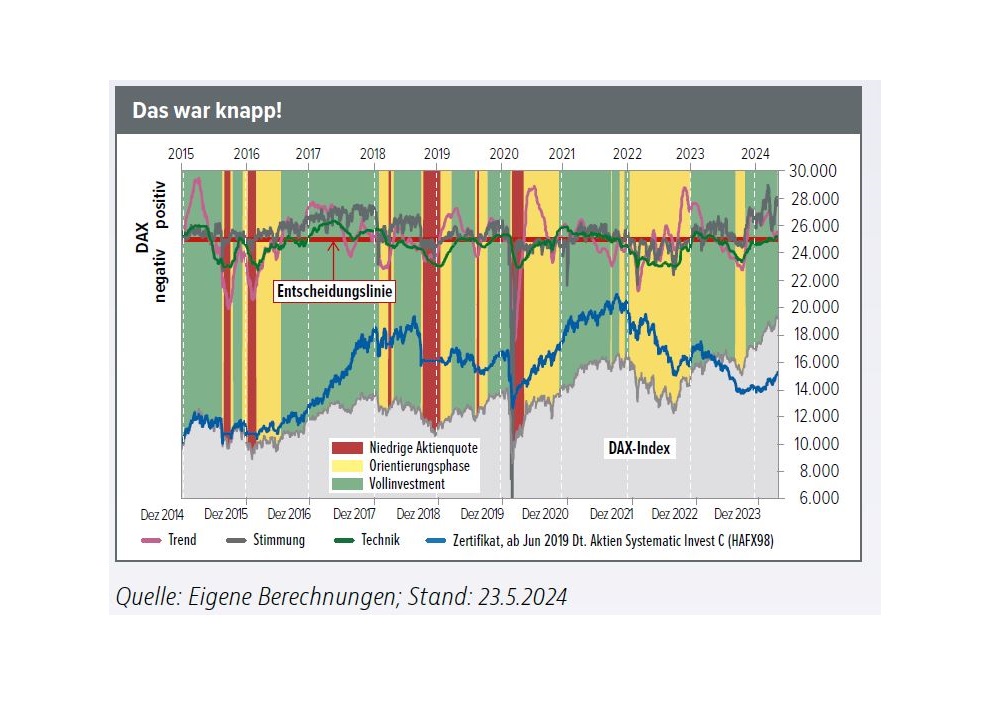
Unsere Indikatoren sind im April eingebrochen und steuerten zunächst auf ein Verkaufssignal zu. Unmittelbar vor der Entscheidungslinie wurden sie gerade noch rechtzeitig aufgefangen, wie bei unserem Trendindikator zu sehen.
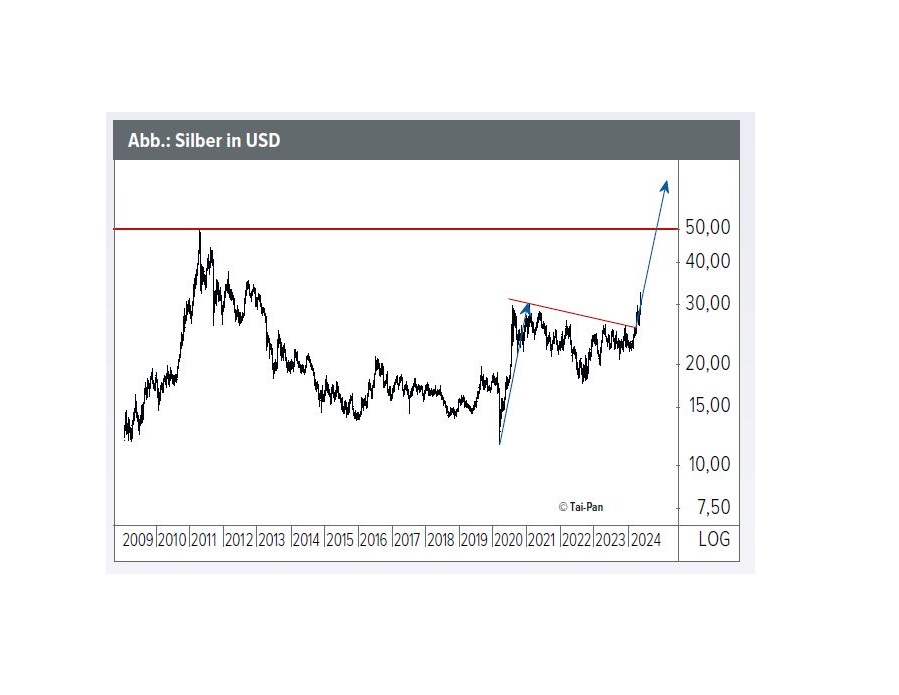
Es ist gerade einmal zwei Ausgaben her (Substanz Investor 4/2024), dass wir an dieser Stelle auf einen möglichen Ausbruch beim Silber aufmerksam gemacht hatten.
Kriminelle tun Kriminelles. Weil man ihrer kaum noch Herr wird, braucht es neue Regeln, so heißt es – Geldwäschegesetze, Bargeldobergrenzen, Bargeldverbote, Waffenverbotszonen etc.

Für die Marktteilnehmer ist es eine der großen Fragen: Warum steigen die Aktienkurse? Der rationale Erklärungsversuch: Sie steigen immer dann, wenn positive Veränderungen der Erwartungen noch nicht vollständig eingepreist sind.

Das laufende Jahr ist bislang kein schlechtes für den Rohstoff-Sektor: Branchenübergreifend lag dessen Plus in der Spitze bei über 13%, momentan notieren die breiten Indizes nur kurz darunter. War es bisher vor allem die US-Zinspolitik, die für Bewegung sorgte, tritt diese nun angesichts der angespannten Lage im Nahen Osten als Preistreiber merklich zurück.
