… und die Fed will schweigen
Schonungslose Selbstkritik … am Vorgänger
Kevin Warsh, nicht mehr ganz so frisch gebackener Chef der US-Notenbank Federal Reserve, hat am vergangenen Freitag in Jackson Hole eine Rede gehalten, die man in fünf Jahren noch zitieren wird. Nicht wegen einer Zinsentscheidung – die traf er nicht –, sondern wegen eines Satzes über die Zunft: „Die Verantwortung für 65 Monate anhaltend erhöhter Inflation liegt eindeutig bei der Notenbank.“ Das sagt kein Kritiker von außen, das sagt der amtierende Fed-Vorsitzende über sein eigenes Haus.
Viel zu tun
Der neue Vorsitzende, seit Mai im Amt, war bis dahin auffallend schweigsam. Mit seiner Antrittsrede „In Our Time“ holte er das nach, und die Zahlen darin sind unangenehm: Der Inflationsindex PCE liegt auf Zwölf-Monats-Sicht bei 3,7%, auf Sechs-Monats-Sicht bei 4,1% – weder die Höhe noch die Richtung stimmen. 54% der Warenkorbkomponenten verteuern sich um mehr als 3%, vor der Pandemie waren es 32%. Daraus folgt bei Warsh aber kein Datum, sondern eine Bedingung: „Wir müssen sicher sein, dass sich die zugrunde liegende Inflation unserem Ziel nähert, klar erkennbar und schnell genug. Andernfalls haben wir noch Arbeit vor uns.“
ANZEIGE
Freitag, 4. September, 18.00 Uhr: Im kostenlosen YouTube-Livestream analysieren wir Aktienchancen bei Rohstoffen und Technologie und zeigen passende Stillhalterstrategien – praxisnah und im direkten Austausch.
Raus aus dem Spiegelkabinett
Der eigentliche Bruch liegt woanders. Warsh hat die Forward Guidance beerdigt, jenes Instrument, mit dem die Fed seit Bernanke den Märkten die eigene Zukunft vorbuchstabiert hatte. „Transparenz in der Kommunikation über künftige Entscheidungen ist kein Wert an sich“, sagte er, und über sein eigenes Papier: Man könne es einen Fahrplan nennen, nur bitte nicht Forward Guidance. Er benutzte das Bild vom „Spiegelkabinett“ – die Notenbank schaut auf die Märkte, die Märkte schauen auf die Notenbank, und irgendwann schaut niemand mehr auf die Wirtschaft. Sein Gegenentwurf: „Ich verpflichte mich hier heute auf eine Disziplin, nicht auf eine Entscheidung.“
Geld ist wichtig
Dazu passt ein zweiter Satz, den man von einem Fed-Chef seit Paul Volcker nicht mehr gehört hat: „Geld ist wichtig. Das ist heute nicht in Mode, aber nach meiner Auffassung hat Geld etwas Wesentliches mit Geldpolitik zu tun.“ Wer Geldmengen wieder für relevant hält, hat einen anderen Inflationsbegriff als die Modellierer der vergangenen fünfzehn Jahre. Für Anleger, die Kapitalerhalt vor Rendite stellen, ist das die bessere Nachricht des Jahres – auch wenn sie kurzfristig wehtun wird.
Der Auftritt hatte seine eigene Ironie, denn Warsh mahnte, die Marktteilnehmer sollten „reale Informationen aus der gesamten Wirtschaft verfolgen und nicht in erster Linie auf die Fed schauen, wenn sie ihren nächsten Trade suchen“. Die Ankündigung, künftig weniger zu sagen, bewegte unmittelbar danach sämtliche Anlageklassen.
Strohfeuer
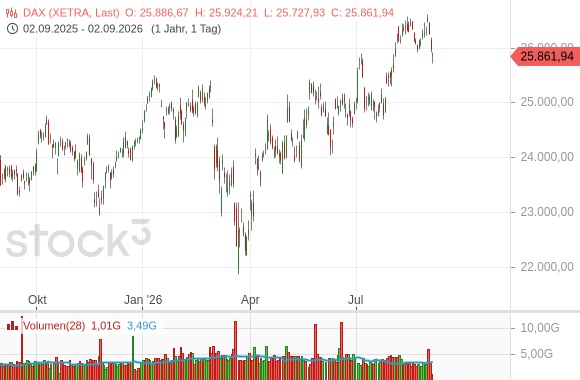
Die kleine Euphorie, die den DAX am Freitag noch auf ein Allzeithoch hievte, hielt exakt einen Handelstag. Aktuell bepreisen die Terminmärkte eine Zinsanhebung noch in diesem Monat mit rund 70% Wahrscheinlichkeit – vor der Rede war das eine Außenseiterposition. Gold, das am 28. August noch bei 4.608 USD stand, notiert heute bei 4.315 USD, ein Minus von gut 6% in drei Handelstagen. Silber gab auf 64 USD nach. Eine leisere Fed ist offenbar eine kostspielige.
Hormus brennt wieder
Am Persischen Golf brennt es dagegen wieder richtig. Am Sonntag griffen US-Streitkräfte erstmals seit gut einem Monat iranische Raketenstellungen an, darunter Ziele auf der Insel Larak unmittelbar an der Straße von Hormus. Am Montagabend wurden zwei Öltanker – einer in saudischem, einer in südkoreanischem Besitz – von Geschossen getroffen. Am Dienstag kündigte Präsident Trump „große und kraftvolle“ Schläge gegen iranische Ziele an und begründete sie mit dem Versuch Teherans, Seeminen zu legen, sowie mit einem Raketenangriff auf einen US-Stützpunkt in Jordanien. In der Nacht zum heutigen Mittwoch fingen Kuwait, Jordanien und Bahrain iranische Raketen ab.
Das Nadelöhr schließt sich erneut
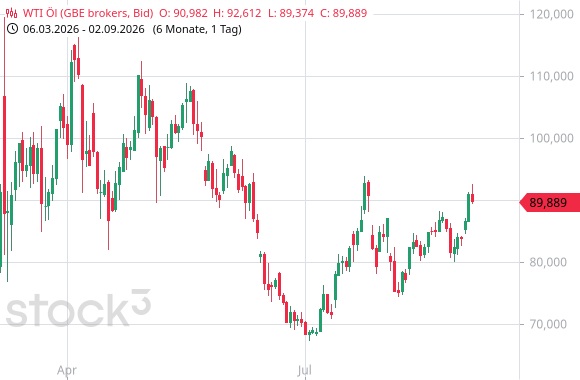
Die Zahlen dazu sind eindeutiger als jede Lagebeurteilung: Am Dienstag passierten noch fünf Schiffe die Meerenge, am Montag zehn, in der Vorwoche waren es 16 bis 25 pro Tag. Durch diese Wasserstraße läuft normalerweise rund ein Fünftel der weltweiten Ölexporte. Rohöl der Sorte WTI steht bei 90,72 USD, Brent über 95 USD, so hoch wie zuletzt Mitte Juni. Nach dem Kriegsausbruch im Februar erreichte Brent in der Spitze 126 USD. Seit dem 13.4. blockiert die US-Marine iranische Häfen. Verhandelt wird trotzdem, nur nicht miteinander: Iran und Oman arbeiten seit Anfang August an einer bilateralen Regelung für die Wasserstraße, Washington lehnt sowohl eine iranische Kontrolle als auch die von Teheran erhobenen Transitgebühren von über 1 Mio. USD je Schiff ab.
„Sondersteuer“ auf alles
Für Anleger ist die Sache unangenehm einfach. Ein Ölpreis über 95 USD ist eine Steuer auf alles, und er trifft die Notenbanken in dem Moment, in dem sie die Kerninflation gerade eingefangen zu haben glaubten. Der DAX quittierte das am Dienstag mit einem Minus von 1,25% auf 25.929,09 Punkte, dem ersten Schluss unter 26.000 seit zwei Wochen, und gab heute Vormittag weiter auf rund 25.850 Zähler nach – knapp 3% unter dem Rekord vom Freitag. In Asien war es schlimmer: Der Nikkei 225 brach heute um fast 3% ein, der südkoreanische Kospi nahezu 4%. Wer an dieser Gemengelage verdient, steht im aktuellen Substanz Investor: „News & Facts: Ölkonzerne als Kriegsprofiteure“. Dazu eine Randnotiz mit Symbolwert: Volkswagen (WKN: 766403) verliert zum 21. September seinen Platz im EuroStoxx 50 und gab heute weitere 2,8% nach. Noch letzte Woche berichteten wir über den „Plattfuß in Wolfsburg“ in diesem Newsletter.
Antizyklisch ins Reich der Mitte
Chinesische Aktien haben Anlegern zuletzt wenig Freude bereitet. Der CSI-300-Index, der die 300 größten Unternehmen der Festlandbörsen Shanghai und Shenzhen abbildet, hat relativ zum S&P 500 vor Kurzem ein Allzeittief markiert (vgl. Abb.). Das verwundert auf den ersten Blick, denn dieselbe Volkswirtschaft erzielt technologische Durchbrüche auf breiter Front und Exportüberschüsse in einer Größenordnung, die es in der Wirtschaftsgeschichte so noch nicht gegeben hat. Die Exporte legten im Juli um 23,9% zu, der Handelsbilanzüberschuss lag den dritten Monat in Folge über 100 Mrd. USD, gegenüber der EU summiert er sich auf gut 420 Mrd. USD im Jahr. Lesen Sie hierzu auch unsere Titelgeschichte „Heißer Herbst“ im Substanz Investor 9/2026.
Bären weiter am Drücker
Den Ton geben trotzdem die Bären an, und ihre Argumente sind nicht von schlechten Eltern. Die geplatzte Immobilienblase belastet den Konsum weiter: Die Einzelhandelsumsätze wuchsen im Juli um magere 0,6%, die Anlageinvestitionen sanken von Januar bis Juli um 6,7%, im Wohnungsbau brachen die Entwicklungsinvestitionen um 19,2% ein, die Neubaubeginne sogar um 24%. Selbst das offizielle Wachstum lag im zweiten Quartal bei 4,3% und damit unter Pekings eigenem Zielband von 4,5 bis 5%. Schwache Nachfrage, die auf gewaltige Überkapazitäten trifft, ist naturgemäß Gift für Unternehmensgewinne. Dazu kommt das politische Risiko: Die Regulierung des Bildungs- und des Computerspielsektors und das zeitweilige Verschwinden von Alibaba-Gründer Jack Ma haben gezeigt, dass der Staat jederzeit eingreifen und Geschäftsmodelle beschädigen kann.
Keine einfache Fortschreibung
Zwei Beobachtungen sprechen dagegen, diese Argumente linear fortzuschreiben. Die erste ist statistischer Natur: Das nominale Wachstum lag im zweiten Quartal mit 5,9% erstmals seit dreizehn Quartalen wieder über dem realen, die Erzeugerpreise stiegen im Juni um 4,1% gegenüber dem Vorjahr. Drei Jahre Deflation gehen damit zu Ende – und Deflation, nicht Wachstumsschwäche, war das eigentliche Problem chinesischer Unternehmensgewinne. Die zweite Beobachtung ist eine des Sentiments: Fidelity International will sich nach einem Bericht von Reuters vom 20. August aus seiner hundertprozentigen chinesischen Fondstochter zurückziehen. Wenn große Häuser ihre Zelte abbrechen, ist der Zyklus erfahrungsgemäß näher am Tief als am Hoch.
Wiederholt sich die Geschichte?
Uns erinnert die Lage an die USA um 2010: schwacher Konsum, niedrige Zinsen und Technologiewerte wie Microsoft oder Amazon mit einer zehnjährigen Seitwärtsperiode im Rücken. Bezahlt wird für chinesische Aktien derzeit das 15fache der erwarteten Gewinne auf dem Festland und das 11,5fache in Hongkong, beides unter dem langjährigen Mittel. Der weltweite Anleiheausverkauf belastet auch hier – der CSI 300 verlor heute 1,3%, der Hang Seng 1% –, was den Einstiegspreis nicht verschlechtert. Für antizyklisch orientierte Anleger, die mit den prinzipiellen Risiken eines China-Engagements leben können, halten wir die derzeitige Situation für eine hervorragende Einstiegsgelegenheit. Über welche Holding wir diesen Zugang in unserem Musterdepot bereits haben und warum uns deren wichtigste Beteiligung mit einem Cashflow von über 30 Mrd. USD im Jahr dabei besonders interessiert, lesen Sie im heutigen Bericht zu unserem Musterdepot weiter unten. Der Musterdepot-Bereich ist exklusiv für Abonnenten des Substanz Investor Magazins. Sie müssen sich auf der Substanz-Investor-Website einloggen, um dort über die Veränderungen informiert zu werden. Sollten Sie Ihr Passwort vergessen haben, fordern Sie bitte ein neues bei abo@substanzinvestor.de an.
In eigener Sache
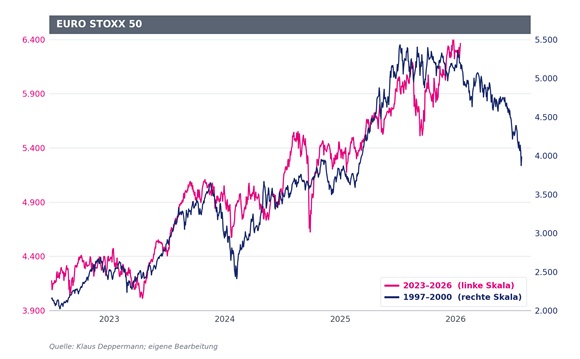
Ein aufmerksamer Leser hat uns auf einen Fehler in Ausgabe 9/2026 hingewiesen: Im Kasten „Zwei Analogien, ein Verdacht“ auf S. 33 sind die Beschriftungen der unteren Grafik vertauscht. Die dunkelblaue Kurve zeigt den EURO STOXX 50 von 1997 bis 2000, die magentafarbene den heutigen Verlauf seit 2023, und die farbige Zuordnung der beiden Preisachsen folgt demselben Dreher. Entstanden ist das bei der Bearbeitung in der Redaktion; Klaus Deppermanns Daten und seine Auswertung sind davon unberührt. Die korrigierte Fassung finden Sie oben. Wir bitten den Fehler zu entschuldigen und danken für den Hinweis.
Was eine Analogie leisten kann
Der Anlass taugt für eine Anmerkung in der Sache. Eine Chartanalogie ist eben eine Analogie: Sie zeigt Ähnlichkeit in einzelnen Punkten, hier in Struktur und zeitlichem Ablauf, und lässt andere ausdrücklich beiseite, etwa Ausmaß und Schwankungsbreite. Das ist ihr Zweck und zugleich ihre Grenze. Im vorliegenden Fall lohnt es, die ausgeblendete Dimension einmal zu beziffern: Über die gut dreieinhalb Jahre, die beide Kurven abdecken, legte der EURO STOXX 50 ab 1997 um 141% zu, seit 2023 um 51%. Die annualisierte Schwankungsbreite lag damals bei 21,7%, heute bei 14,0%. Die Form ähnelt sich, die Wucht nicht. Das entwertet die Beobachtung nicht, es sortiert sie ein: Eine Topbildung setzt für gewöhnlich eine Übertreibung voraus, und die fällt diesmal kleiner aus. Deppermann hat daraus ohnehin keine Punktprognose gemacht, sondern ein Fenster benannt. Diese Lesart bleibt gültig.
Zu den Märkten
Der wichtigste Chart dieser Woche stammt vom längsten Ende der US-Zinskurve und steht symbolisch für einen weltweiten Anleiheausverkauf. Die Rendite dreißigjähriger US-Staatsanleihen schloss am Freitag bei 5,22%, am Montag bei 5,24% und gestern bei 5,28%. So lange am Stück hat der Langläufer seit 2006 nicht mehr auf diesem Niveau gelegen. Ein Rutsch unter 5% wäre das erste echte Entspannungssignal, ein nachhaltiger Anstieg über 5,30% dagegen der Punkt, an dem die Diskussion über die Tragfähigkeit von gut 40 Bio. USD Staatsschulden aus dem Feuilleton zurück in die Handelsräume wandert. Die zehnjährige Rendite kletterte auf 4,77% und damit auf den höchsten Stand seit 2023, die zweijährige sprang nach Warshs Rede um 14 Basispunkte auf 4,34%. Noch preist der Markt nur Zinsanhebungen ein; die Katastrophe an den Anleihemärkten liegt aber in der Luft.
Japans zehnjährige Rendite berührte gestern erstmals seit dreißig Jahren die Marke von 3% – eine Zahl, die man sich merken sollte: Der größte Auslandsgläubiger der USA bekommt zu Hause wieder Zinsen. Wer Jahrzehnte damit verbracht hat, japanisches Kapital über den Carry-Trade in amerikanische Anleihen zu leiten, dem fehlt nun ein wichtiges Argument. Die Angebotsseite hilft ebenfalls nicht: Allein in der vergangenen Woche brachte das US-Schatzamt Papiere über 797 Mrd. USD an den Markt. Finanzminister Scott Bessent hat inzwischen dreimal versucht, das lange Ende zu beruhigen – erst die Währungsintervention gemeinsam mit Japan, dann mit einer Verdopplung der Rückkäufe und schließlich mit den Ankündigungen zum Treasury General Account. Jeder Versuch trug ungefähr einen Handelstag weit, weil Marktteilnehmer durchschaut haben, dass etwa ein Rückkaufprogramm langfristige gegen kurzfristige Schulden kein Rückkauf, sondern lediglich ein Tausch ist, der die Summe unverändert lässt. Wie eng Zinsen und Aktienkurse derzeit wieder gekoppelt sind, zeigt die „Intermarketanalyse: Der Zinsfaktor ist zurück an den Märkten“ in Ausgabe 9/2026.
Veranstaltungshinweis
Optionen verstehen und praktisch einsetzen: Am 31.10. und 28.11.2026 finden in München die beiden OptionEarner-Präsenzseminare statt – von den Grundlagen bis zu fortgeschrittenen Stillhalterstrategien. Herzstück des Masterpakets für 1.590 EUR ist die einjährige praktische Begleitung mit dem OptionEarner PREMIUM-Abo – inklusive laufender Tradeideen, Marktanalysen und regelmäßiger Impulse zur konkreten Umsetzung. Ergänzt wird das Paket durch beide Seminare, zehn Lernvideos und begleitende Live-Webinare.
Exklusiv für Substanz-Investor-Leser: Die ersten drei Bucher des Masterpakets erhalten mit dem Gutscheincode SUBSTANZINVESTOR0926 zusätzlich ein persönliches 60-minütiges Praxisgespräch mit Eckart Keil.
Musterdepots
In unserer Rubrik Musterdepot berichten wir heute über unseren indirekten China-Zugang und nehmen zwei Werte aus aufstrebenden Märkten neu ins Depot auf. Unsere große Monatsübersicht für den August, inklusive Tabelle und Transaktionsliste, finden Sie in der Ausgabe vom 26.8.2026. Im Musterdepotbereich können Sie sich durch einfaches Blättern einen schnellen Überblick über die Transaktionen der letzten Wochen verschaffen. Um diesen Bereich zu lesen, müssen Sie Abonnent des Substanz Investor Magazins sein und sich auf der Substanz-Investor-Website einloggen. Sollten Sie Ihr Passwort vergessen haben, fordern Sie bitte ein neues an bei Mailto: abo@substanzinvestor.de.
Fazit
Dem Strohfeuer der Aktien in der Vorwoche stehen zunehmend echte Brände gegenüber, etwa in der Straße von Hormus, an den Anleihemärkten und an der Inflationsfront bzw. in der US-Geldpolitik.
Ralf Flierl, Ralph Malisch

Hinweis auf mögliche Interessenkonflikte:
Ein mit “*“ gekennzeichnetes Wertpapier oder ein Derivat darauf wird zum Zeitpunkt des Erscheinens dieser Publikation oder der Substanz Investor Printausgabe von mindestens einem Mitarbeiter der Redaktion gehalten.
Abonnements:
Unsere Substanz Investor Abonnements finden Sie hier.
Das Magazin:
Das aktuelle Substanz Investor Magazin finden unsere Abonnenten hier.
E-Mail-Versand:
Sollten Sie den E-Mail-Versand abbestellen wollen, so benutzen Sie bitte den Abmelde-Link unter dem Newsletter bzw. schicken uns eine E-Mail mit dem Betreff “Abbestellen des SIW” an weekly@substanzinvestor.de.
Unsere Datenschutzerklärung finden sie hier.
Die Charts wurden erstellt mit stock3 und Tai-Pan von Lenz+Partner. Diese Rubrik erscheint jeden Mittwochnachmittag.