Der Markt ist einfach … brutal
Die Schere
Sprechen wir von der Realität. Schnell begreifen wir sie auf dem Wochenmarkt. Sind viele Tomaten da, gar einige überreife darunter, dann fällt ihr Preis. Zum Schluss sogar drastisch. Alles muss raus. So einfach funktioniert das. Regierungen haben Spin-Doktoren, Social-Media-Teams und Anstalten mit Haltung, um den Bürgern die Realität zu vernebeln, … ähm sie noch besser zu erklären. Die Bürger haben allerdings längst verstanden. Der Markt zeigt ihnen die Wirklichkeit. Er ist stark, brutal ehrlich. Sein Preis bläst jeden Nebel weg. Die Tomaten müssen raus, und zwar dringend. Im Chart ist das zu sehen.
ANZEIGE
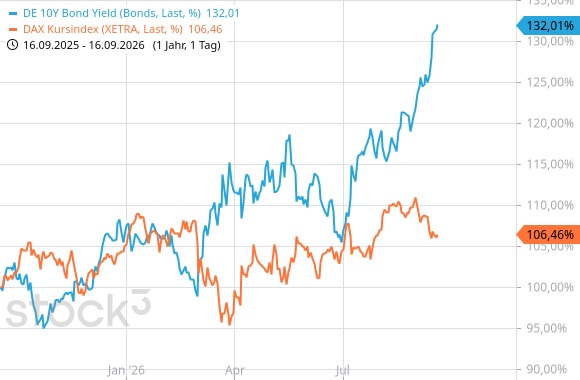
Der DAX-Kursindex kommt seit Sommer letzten Jahres kaum vom Fleck. Bei diesem werden die Dividenden nicht eingerechnet, so ist es ehrlich und international üblich. Von Ende Juli bis Mitte August versucht der Index noch mal den Aufschwung. Die Kraft schwindet, ein letztes Aufbäumen Ende August. Dann rutscht der Kurs ab. Nach kurzer Gegenwehr geht es erneut herunter. Anders formuliert: Die Tomaten haben schon Druckstellen, Rausverkauf ist angesagt. Wie anders dagegen ist die Kurslinie der Rendite deutscher Staatsanleihen. Sie zieht hoch und höher. Die Schere zwischen DAX und Anleihenrendite geht auf. Das ist ein Alarmzeichen: Vermeintlich sichere Anleihen haben nämlich auch ein Tomatenproblem. Am Horizont droht sogar eine Ratingverschlechterung für Deutschland, seit in Berlin „die rote Null“ das Konzept der schwarzen Null beerdigt hat. Schwäbische Hausfrau war gestern.
Trotz Rekordsteuereinnahmen leiht sich der deutsche Staat immer mehr Geld von institutionellen Kapitalgebern. Dafür zahlt er Zinsen – und das nicht zu knapp. Gerade hat die Europäische Zentralbank (EZB) die Sätze erhöht. Beginnen die Anleihehalter, an der künftigen Solidität und Wirtschaftskraft Deutschlands zu zweifeln, dann werden sie versuchen, ihre Anleihen zu verkaufen. Es ist wie am Gemüsestand: Wenn immer mehr und dazu überreife Tomaten ins Angebot kommen, dann fällt der Preis. Billigere Anleihen bedeuten steigende Renditen. Das dokumentiert der Chart.
Deutschland ist über die Gemeinschaftswährung Euro mit den Volkswirtschaften Frankreichs und Italiens verbunden. Kapitalgeber behalten deshalb auch dort das Tomatenangebot im Auge. Besonders Frankreich gilt als Wackelkandidat. Das Land gibt konsequent mehr Euros aus, als es einnimmt. Vor 16 Jahren gelang der EU im Schuldenfall Griechenland noch eine „Rettung“ mit der Brechstange. Frankreichs Wirtschaft und Schulden dürften für solch ein Manöver zu groß sein. Zumal Deutschlands Wirtschaftskraft schrumpft. Die DAX-Notierung ist dafür ein Indiz. Heute Abend wird Fed-Chef Kevin Warsh den Zinsentscheid der US-Notenbank bekanntgeben. Erwartet wird inzwischen auch beim unangefochtenen Schuldenweltmeister USA, dass die Leitzinsen um 25 Basispunkte erhöht werden.
Die Schnitte
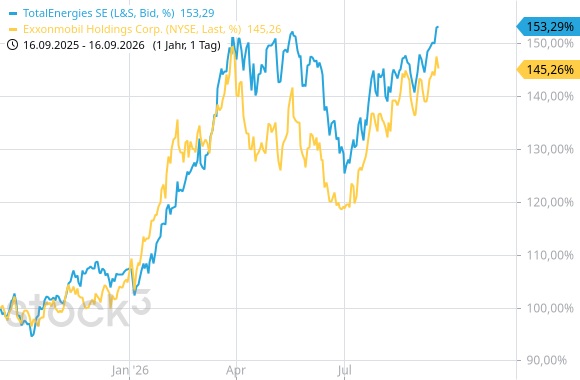
Wiederum sprechen wir von der Realität. Wiederum ist sie einfach. Man muss sie nur zur Kenntnis nehmen. Dafür reicht schon ein Blick auf die Landkarte. Es geht um die Straße von Hormus und das Tor der Tränen. Durch die Straße von Hormus läuft ein Fünftel des weltweiten Öl- und Gashandels. Durch das Tor der Tränen (Bab al-Mandab) wird mit Schiffen gut 12% des Welthandels transportiert. Am 28.2. dieses Jahres begannen die USA auf Befehl von US-Präsident Donald Trump gemeinsam mit Israel die Bombardierung Irans. Kurz darauf schlossen die Iraner faktisch die Meerenge am Persischen Golf. Seitdem liegen die Preise für Öl und Gas deutlich über Vorkriegsniveau. Die Kurse von Energiekonzernen wie Total Energies (WKN: 850727) oder Exxon (WKN: A426ZY) klettern seit Wochen. Am 10.9. eroberten die von Iran unterstützten Huthi die jemenitische Hafenstadt Mokha (s.u.) und kontrollieren seither das Tor der Tränen.
Die Folgen der beiden Schnitte in die Lebensadern der Wirtschaft können kaum überraschen. Die Inflation steigt, der Wohlstand sinkt. Die Kurse der Energiekonzerne werden oben bleiben, ebenso die Preise für Öl sowie Gas. Und in Deutschland wird das eigene Erdgas weiterhin ungefördert im Erdreich verbleiben aus Gründen, die Bundes- und Landespolitiker den Bürgern immer wieder eifrig erklären mit Hilfe von Doktoren, Influencern und Anstalten (s.o.). Währenddessen sind die hiesigen Gasspeicher im Herbst erst knapp über die Hälfte gefüllt. Zu Höchstpreisen lässt man sich energieaufwändig verflüssigtes Gas (LNG) mit fossil betriebenen Tankern aus Übersee heranschiffen. Dabei könnte Deutschland 36 Mrd. Kubikmeter Erdgas sofort aus eigenem Boden fördern. Weitere 450 Mrd. Kubikmeter stecken in Kohleflözen, bis zu 2,3 Bio. m3 in Schiefergestein. Es warten unvorstellbare Mengen und Werte … und warten … und warten.
Aus Kreisen der Bundesregierung sickert heute durch: Über den verstaatlichten Gasimporteur SEFE soll der Bund eilig noch zusätzliches Erdgas auf dem Weltmarkt kaufen und in die Speicher pumpen. Man hat Angst, mit hälftig gefüllten Gasspeichern dann doch nicht über den Winter zu kommen. Vor einigen Tagen klang das noch ganz anders. Diese verdammte brutale Realität, sie stört immerfort – erst beim Regieren, dann beim „Erklären“ des Regierens.
Die Naht
Am ersten Dienstag im November sind in den USA die Zwischenwahlen. Das Repräsentantenhaus wird neu gewählt sowie ein Drittel des US-Senats. Der Präsident selbst steht nicht zur Wahl. Aber die Wähler entscheiden, ob Trump für den Rest seiner Amtszeit die Kontrolle über das Haus und den Senat behält, oder ob die gegnerischen Demokraten Einfluss gewinnen. Die Börse mag keine Unsicherheit. So lag der US-Leitindex S&P 500 in den vergangenen 40 Jahren zwischen Juli und dem letzten Monat vor der Wahl in der Hälfte der Fälle im Minus. Der Durchschnittswert über den gesamten Zeitraum: -2,4%. Die gute Nachricht: Vier Wochen vor der Wahl dreht zumeist die Stimmung, die Kurse fangen an zu klettern. Dabei ist es laut Statistik für die Kursentwicklung unerheblich, ob die Republikaner oder die Demokraten gewinnen. Wichtig ist die Aussicht, dass die Wahl abgehakt sein wird und die Unsicherheit schwindet.
Folgt man erneut der Statistik, dann ist für die Aktienkurse ein Ergebnis am besten, das eine Machtteilung anzeigt. Sind Präsidentenamt und die Mehrheiten in Senat und Repräsentantenhaus in der Hand einer Partei, kann sie durchregieren. Ist die Macht verteilt, fällt zwar das Regieren schwer, aber es ist dann auch nicht so leicht, übereilte oder gar falsche Entscheidungen zu fällen. Diese relative Trägheit der politischen Entscheider honoriert die Börse. Auf der Wettplattform Polymarket liegt die Chance, dass die Republikaner bei den Zwischenwahlen das Repräsentantenhaus halten können, nur bei 12%. Von dieser Seite her könnte sich die Börsenstimmung im Herbst sogar etwas aufhellen.
„O’zapft is!“ … no ned*
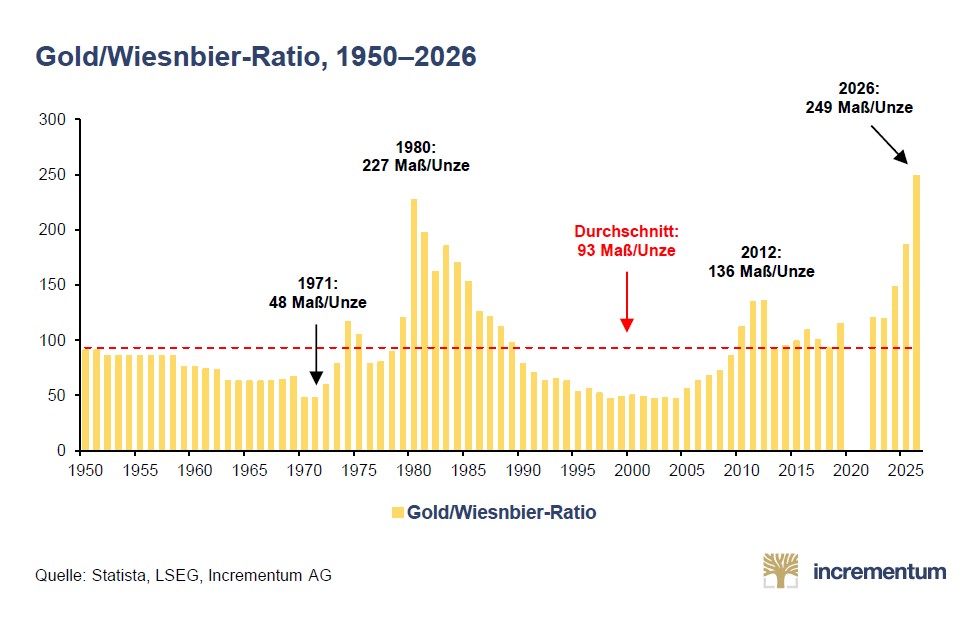
… aber das Glück bevorzugt bekanntlich jene, die vorbereitet sind. Wenn am kommenden Samstag die 191. Wiesn startet, stehen die Preise schon fest: Die Maß kostet zwischen 14,80 und 15,90 EUR, im Schnitt 15,61 EUR und damit 2,38% mehr als 2025. Die 16-EUR-Marke ist noch einmal umschifft worden. Wer seine Festkasse in Gold hält, muss ohnehin nicht rechnen: Eine Feinunze notiert über 3.700 EUR und kauft damit rund 238 Maß. Im Vorjahr waren es 186, 2024 deren 148, 2023 nur 119 (Abb.). Wer tatsächlich den Ehrgeiz hat, in diesem Jahr eine Feinunze in Bier umzusetzen, müsste täglich gut 14 Maß konsumieren. Empfehlen können wir das nicht.
Die Kennzahl stammt übrigens nicht von uns, sondern von der Incrementum AG, die die Gold/Wiesnbier-Ratio im In Gold We Trust-Report seit Jahren aktualisiert, zurückgerechnet bis 1950. Der bisherige Rekord datiert von 1980 mit 227 Maß, der Durchschnitt der Reihe liegt bei 93, und 1971, im Jahr des Bretton-Woods-Endes, reichte die Unze für ganze 48 Maß. Der Wert von 2026 ist damit der höchste, der je zum Oktoberfest registriert wurde – gut das Zweieinhalbfache des langjährigen Mittels. Anders gesagt: Gemessen in Gold war eine Maß noch nie so billig, und das ganz sicher nicht, weil die Wirte plötzlich bescheiden geworden wären.
Der am 20.5. vorgestellte Report kam, bei einem Goldpreis von knapp 4.100 EUR und einem unterstellten Maßpreis von bis zu 16,30 EUR, sogar auf 249 Maß. Gold notiert seither rund 9% tiefer, und die Wirte waren tatsächlich zurückhaltender als damals befürchtet – am Rekord ändert beides nichts. Wer die 249 dennoch sehen möchte, geht in die Augustiner-Festhalle: Dort kostet die Maß 14,90 EUR. Auch der Vorschlag des damaligen Brauerbund-Präsidenten Georg Schneider vom Februar, ein Eintrittsgeld für das Festgelände zu erheben, um den Bierpreis zu dämpfen, hätte an der Ratio wenig geändert. Wiesn-Chef Christian Scharpf und der damalige Oberbürgermeister Dieter Reiter lehnten ab, die Wiesn sei ein Volksfest und kein Freizeitpark. Der neue OB Dominik Krause wird dieses Jahr übrigens erstmals das weltgrößte Bierspektakel eröffnen und dann heißt es wirklich „O’zapft is!“.
Der In Gold We Trust-Report 2026 „Back to the Monetary Future“ ist kostenlos abrufbar; die Gold/Wiesnbier-Ratio findet sich auf S. 115 der Langfassung.
*„Angezapft ist es!“ … noch nicht
Zu den Märkten
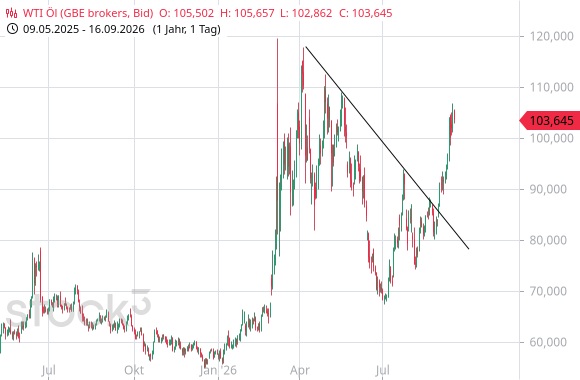
Kommen wir zu einer anderen Flüssigkeit, die die Märkte bewegt, das Rohöl, hier als West Texas Intermediate (WTI). Und da hat der Nahe Osten wieder das Kommando übernommen. Die US-Leitsorte stieg binnen zehn Tagen von rund 91 USD auf zuletzt 103,65 USD. Gestern schloss sie mit 105,83 USD so hoch wie seit Mitte Mai nicht mehr. Der Anstieg hat mehrere Ursachen. Die USA und Iran beschießen sich erstmals seit Juli wieder, und Huthi-Milizen griffen saudische Energieanlagen an. Am 10.9. beschädigten dann aus dem Irak gestartete Drohnen die saudische Ost-West-Pipeline. Über diese Leitung mit einer Kapazität von 7 Mio. Barrel pro Tag schleust Riad seine Exporte an der blockierten Straße von Hormus vorbei zum Roten Meer. Die Pipeline ist seither geschlossen, einzelne Septemberlieferungen an europäische Kunden wurden storniert. Fast zeitgleich eroberten die Huthi die jemenitische Hafenstadt Mokha, tags darauf die Insel Perim, die den Bab al-Mandeb in zwei Fahrrinnen teilt. Damit geraten beide Umgehungswege gleichzeitig unter Druck. Die USA lehnten eine Bombardierung erst einmal ab.
Puffer gibt es kaum noch. Laut Internationaler Energieagentur sanken die weltweiten Ölvorräte allein im August um 95 Mio. Barrel. Die Beratungsfirma Rystad Energy schätzt, dass die Lager im Exporthafen Yanbu den Ausfall nur fünf bis sieben Tage aus seinen Lagern überbrücken. Hält die Störung länger an, dürfte der Preis deutlich heftiger reagieren. US-Energieminister Chris Wright erwartet den Neustart der Pipeline zwar binnen Tagen, eine Schadensbilanz hat Riad aber bis heute nicht vorgelegt. Auch die USA haben wenig in der Hinterhand: Ihre strategische Ölreserve war Anfang August mit 298,7 Mio. Barrel so niedrig wie seit Januar 1983 nicht mehr. Eine Notreserve, die schon vor dem Notfall zu weniger als der Hälfte gefüllt ist, beruhigt die Märkte nicht.
Der Chart zeigt, dass der Anstieg technisch vorbereitet war. Nach dem Spike auf knapp 120 USD im März lief WTI in einem sauberen Abwärtstrend bis unter 70 USD im Sommer. Ende August durchbrach der Kurs bei etwa 87 USD die Trendlinie, seitdem kennt er nur eine Richtung. Der leichte Rücksetzer vom Mittwoch ändert daran nichts. Solange Riad beide Wege um Hormus zugleich verliert, ist dieser Ausbruch mehr als ein Chartsignal.
Herbstzeit, Messezeit
Bereits am 3.10. findet in Frankfurt die Investmentkonferenz World of Value 2026 unter dem Motto „Investieren beginnt mit Klarheit“ statt. Es erwarten Sie Top-Referenten wie Dr. Markus Krall, Folker Hellmeyer, Thomas Bachheimer, General a.D. Harald Kujat und einige mehr. Daneben gibt es wieder umfangreiche Möglichkeiten zum mehrwertigen Netzwerken mit Gleichgesinnten. Im Rahmen der Konferenz steht auch wieder die Klarsprech-Podiumsdiskussion des alphaTrio auf dem Programm. Informationen gibt es auf der rückwärtigen Umschlagseite des Substanz Investor 9/2026 oder auf der Konferenz-Website. Mit dem Code „sub20“ im Checkout sparen Sie 20% auf Ihre Tickets.
Am 17.10. findet im Hotel Bayerischer Hof in München zum 14. Mal die Jahreskonferenz des Ludwig von Mises Instituts Deutschland statt. Leitthema ist der „Kulturkampf um den Westen“. Wie heftig dieser inzwischen tobt, weiß der Veranstalter aus eigener Erfahrung. Schon zum zweiten Mal nahm die Münchner „Abendzeitung“ die Konferenz ins Visier – diesmal mit dem zweifelhaften Erfolg, dass sich das Institut für das nächste Jahr einen neuen Veranstaltungsort suchen muss. Einen ausführlichen Bericht zu diesem Vorgang finden Sie im neuen Substanz Investor 10/2026. Für dieses Jahr bleibt alles noch einmal beim Alten. Hochkarätige Referenten wie Prof. Philipp Bagus und Prof. Thorsten Polleit schärfen den Blick des Publikums für die höchst realen Angriffe auf die Freiheit. Nähere Informationen finden Sie auf der Website des Instituts oder im Substanz Investor 9/2026 auf S. 19.
Noch etwas mehr Zeit ist bis zur Deutschen Goldmesse, die am 13. und 14.11. im The Westin Grand in Frankfurt stattfindet. Unter den Rednern sind der Edelmetallveteran Alasdair Macleod und Col. Douglas Macgregor. Der pensionierte Militär hat sich mit seinen geostrategischen Analysen und Einschätzungen eine große Fangemeinde erarbeitet. Zu den Vortragenden gehört auch Björn Paffrath, Herausgeber des „Der Rohstoff-König“-Anlegerbriefs und Kolumnist des Substanz Investor. Ein besonderes Highlight sind die aktuell 44 Minen- und Explorationsgesellschaften, die im Rahmen der Messe ausstellen. Hier gibt es nicht nur die Gelegenheit, sich mit anderen Investoren auszutauschen, sondern auch 1:1-Meetings mit Vertretern der Gesellschaften. Wer mehr wissen will, findet schon jetzt alle relevanten Infos auf der Seite der Deutschen Goldmesse, auf der auch die Möglichkeit zur kostenlosen Registrierung besteht.
Musterdepots
In unserer Rubrik Musterdepot finden Sie heute Updates zu unseren Orders der Vorwochen. Unsere große Monatsübersicht für den August, inklusive Tabelle und Transaktionsliste, finden Sie in der Ausgabe vom 26.8.2026. Im Musterdepotbereich können Sie sich durch einfaches Blättern einen schnellen Überblick über die Transaktionen der letzten Wochen verschaffen. Um diesen Bereich zu lesen, müssen Sie Abonnent des Substanz Investor Magazins sein und sich auf der Substanz-Investor-Website einloggen. Sollten Sie Ihr Passwort vergessen haben, fordern Sie bitte ein neues an bei Mailto: abo@substanzinvestor.de.
Fazit
Die Megathemen Zins & Öl beschäftigen die Märkte weiter. Neu dazugekommen sind die Friktionen rund um die KI und ein wohlbekanntes saisonales Muster, das Börsianern die Sorgenfalten auf die Stirn treibt – der (Börsen-)Herbst, dem wir uns auch ausführlich im Substanz Investor 9/2026 widmen.
Ralf Flierl, Frank Sauerland, Ralph Malisch

Hinweis auf mögliche Interessenkonflikte:
Ein mit “*“ gekennzeichnetes Wertpapier oder ein Derivat darauf wird zum Zeitpunkt des Erscheinens dieser Publikation oder der Substanz Investor Printausgabe von mindestens einem Mitarbeiter der Redaktion gehalten.
Abonnements:
Unsere Substanz Investor Abonnements finden Sie hier.
Das Magazin:
Das aktuelle Substanz Investor Magazin finden unsere Abonnenten hier.
E-Mail-Versand:
Sollten Sie den E-Mail-Versand abbestellen wollen, so benutzen Sie bitte den Abmelde-Link unter dem Newsletter bzw. schicken uns eine E-Mail mit dem Betreff “Abbestellen des SIW” an weekly@substanzinvestor.de.
Unsere Datenschutzerklärung finden sie hier.
Die Charts wurden erstellt mit stock3 und Tai-Pan von Lenz+Partner. Diese Rubrik erscheint jeden Mittwochnachmittag.